
La réforme de la facturation électronique obligatoire en France transforme le choix d’un logiciel de facturation en décision stratégique. À partir du 1er septembre 2026, toutes les entreprises devront être en mesure de recevoir des factures électroniques, puis d’en émettre selon un calendrier progressif. Ce cadre réglementaire, encadré par la Direction générale des Finances publiques (DGFiP), impose de vérifier qu’un outil répond non seulement aux besoins opérationnels de l’entreprise, mais également aux exigences de conformité imposées par l’administration fiscale.
Choisir un logiciel de facturation en ligne adapté ne revient donc pas à comparer des listes de fonctionnalités marketing. L’enjeu consiste à identifier les capacités réellement indispensables pour gérer la e-facturation au quotidien, automatiser les tâches comptables chronophages, collaborer efficacement avec son expert-comptable et piloter sa trésorerie. La grille de lecture proposée dans cet article repose sur cinq axes structurants : émission, réception, conformité réglementaire, automatisation et pilotage financier.
Logiciel de facturation en ligne : quelles fonctionnalités indispensables pour gérer la e-facturation ?
Un logiciel de facturation en ligne destiné à répondre aux exigences de la réforme doit couvrir plusieurs volets fonctionnels complémentaires, chacun répondant à une obligation ou à un besoin opérationnel concret.
Les cinq axes fonctionnels attendus d’un logiciel de facturation conforme
- Création, personnalisation et envoi de factures dématérialisées conformes aux formats réglementaires
- Réception et traitement automatisé des factures fournisseurs via reconnaissance optique (OCR)
- Transmission des factures et des données de e-reporting via une plateforme agréée DGFiP
- Automatisation des rapprochements bancaires et du suivi des paiements clients et fournisseurs
- Pilotage de la trésorerie et production d’écritures comptables transférables à l’expert-comptable
Le socle minimal d’un logiciel de facturation en ligne repose sur la capacité à créer et envoyer des factures dématérialisées. Cette fonction couvre la saisie des informations clients, la génération automatique de numéros de facture conformes à la réglementation, la personnalisation du document (logo, mentions légales) et l’envoi sécurisé au destinataire. Dans le contexte de la réforme, cette capacité doit s’accompagner de la production de factures structurées dans des formats reconnus par l’administration fiscale, et non de simples fichiers PDF joints à un courriel.
L’automatisation comptable constitue le deuxième pilier d’un logiciel adapté aux besoins d’une TPE ou PME. La collecte automatique des factures fournisseurs depuis une boîte de réception dédiée, associée à une reconnaissance optique performante, élimine la saisie manuelle et réduit le risque d’erreur. Ce gain de temps libère le dirigeant ou le gestionnaire administratif des tâches répétitives, comme la récupération de factures éparpillées entre plusieurs boîtes mail, documents papier numérisés et espaces de stockage en ligne.
La conformité à la réforme de la facturation électronique représente désormais un critère différenciant lors du choix d’un outil. Un logiciel conforme doit permettre l’émission et la réception de factures électroniques via une plateforme agréée par la DGFiP, tout en assurant la transmission des données de e-reporting à l’administration fiscale. Ce volet réglementaire, détaillé dans la section suivante, conditionne la capacité d’une entreprise à respecter ses obligations légales sans avoir à migrer rapidement vers une autre solution.
Le pilotage de la trésorerie complète la palette fonctionnelle attendue. Un logiciel de facturation en ligne performant offre une vision consolidée des encaissements et décaissements à venir, facilite le rapprochement bancaire automatique et alerte sur les retards de paiement. Cette visibilité sur la situation financière aide le dirigeant à anticiper les tensions de trésorerie et à prendre des décisions éclairées, sans multiplier les exports manuels entre différents outils.
Quelles obligations réglementaires doivent être couvertes par un logiciel de facturation ?
La réforme de la facturation électronique introduit deux obligations distinctes pour les entreprises assujetties à la TVA en France : l’obligation de réception et l’obligation d’émission de factures électroniques. Selon le calendrier officiel de la réforme, toutes les entreprises devront être en mesure de recevoir des factures électroniques à compter du 1er septembre 2026, tandis que l’obligation d’émission pour les TPE et micro-entreprises prendra effet au 1er septembre 2027. Cette progressivité vise à laisser le temps aux entreprises et aux éditeurs de logiciels de s’adapter aux exigences techniques et organisationnelles du dispositif.
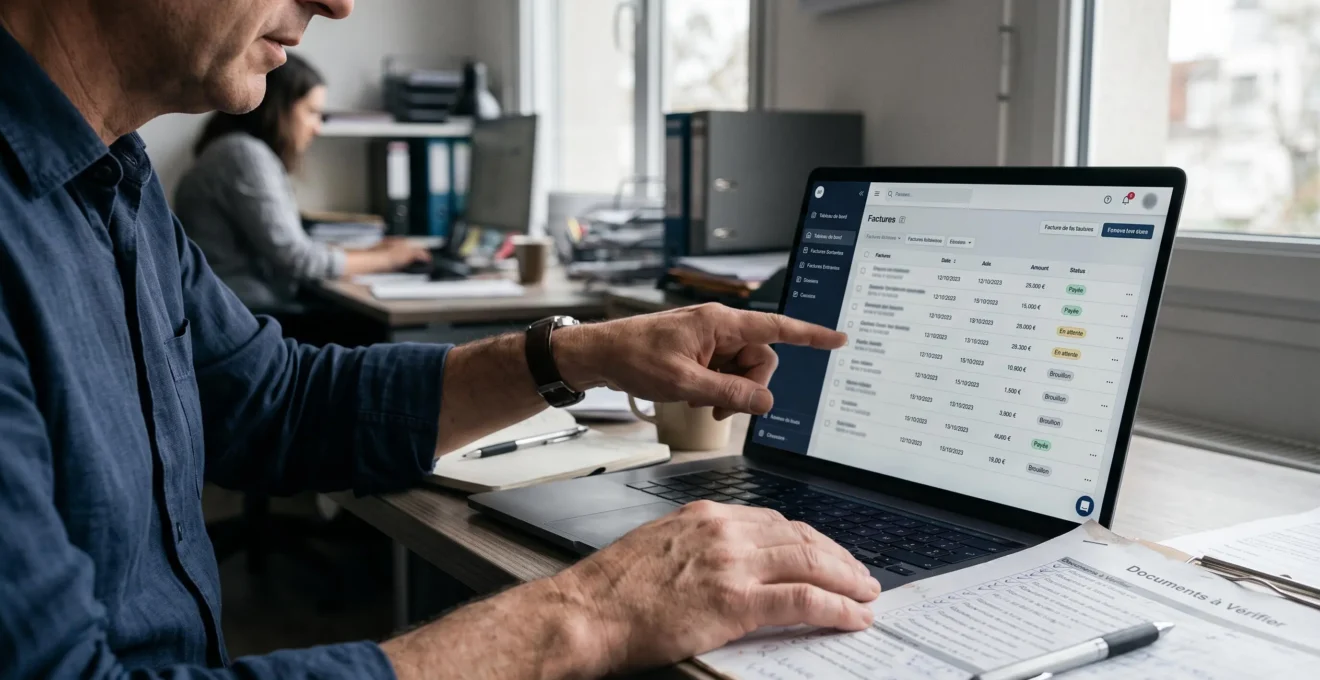
Le rôle des plateformes agréées constitue le pivot technique de la réforme. La DGFiP précise que seule une plateforme agréée, immatriculée par l’administration pour une durée de trois ans renouvelable, est habilitée à émettre, transmettre et recevoir des factures électroniques ainsi qu’à transmettre les données de e-reporting à l’administration fiscale. Une solution compatible non immatriculée ne dispose pas de cette qualité et ne peut donc pas assurer la transmission réglementaire des factures. Cette distinction entre plateforme agréée et simple outil de facturation dématérialisée éclaire le choix d’un logiciel : un outil non agréé ou non connecté à une plateforme agréée ne permet pas de remplir les obligations imposées par la réforme.
Le Portail Public de Facturation (PDP), mis à disposition gratuitement par l’administration, constitue une alternative pour les entreprises souhaitant émettre et recevoir des factures électroniques sans recourir à une plateforme agréée privée. Ce dispositif public couvre les besoins minimaux de conformité, mais n’offre généralement pas les fonctionnalités d’automatisation comptable, de rapprochement bancaire ou de pilotage de trésorerie proposées par les solutions privées.
L’e-reporting, distinct de la facturation électronique elle-même, désigne la transmission obligatoire à l’administration fiscale de données relatives aux transactions réalisées. Cette obligation concerne également les opérations pour lesquelles aucune facture n’est émise, comme certaines ventes au détail. Un logiciel conforme doit donc permettre la transmission de ces informations dans les délais et formats requis par la DGFiP, en plus de gérer le cycle de vie des factures électroniques.
Critères de conformité à vérifier avant l’achat d’un logiciel de facturation : s’assurer que l’éditeur annonce explicitement l’agrément DGFiP ou la connexion à une plateforme agréée, vérifier la capacité à émettre et recevoir des factures électroniques dans les formats réglementaires, confirmer la prise en charge du e-reporting et valider la compatibilité avec le calendrier applicable à la taille de votre entreprise.
Comment choisir un logiciel adapté à votre organisation et à votre expert-comptable ?
Le choix d’un logiciel de facturation en ligne adapté repose sur plusieurs critères qui varient selon la taille de l’entreprise, son budget, ses outils existants et sa relation avec son cabinet comptable. Une micro-entreprise ou un indépendant privilégiera généralement une solution simple, sans coût d’entrée prohibitif, couvrant l’émission de factures et le suivi de trésorerie de base. Une PME de services d’une quinzaine de salariés, comme le profil type visé par cet article, recherchera des fonctionnalités d’automatisation plus étendues, une capacité de traitement des factures fournisseurs et une intégration fluide avec les outils de son expert-comptable.
La compatibilité avec le cabinet comptable constitue un point de vigilance central. Un logiciel de facturation performant doit permettre le transfert des écritures comptables dans un format reconnu par les logiciels comptables, généralement au format FEC (Fichier des Écritures Comptables) ou via une connexion API directe. Cette capacité évite la double saisie, réduit le risque d’erreur et améliore la collaboration avec l’expert-comptable, qui peut ainsi récupérer les données de facturation et de trésorerie sans manipulation manuelle.
Les intégrations avec les outils existants de l’entreprise doivent également être examinées. Un logiciel de facturation capable de se connecter à une boutique en ligne, à un CRM ou à un outil de gestion commerciale simplifie la création automatique de factures à partir de commandes validées. Cette interconnexion réduit les ruptures dans la chaîne de gestion et limite les opérations de copier-coller entre différentes applications.
Le rapprochement bancaire automatique représente une fonctionnalité particulièrement utile pour les entreprises gérant de nombreuses transactions. Cette capacité permet de relier automatiquement chaque paiement reçu ou émis à la facture correspondante, en s’appuyant sur les références de virement ou sur une analyse des montants et dates. Ce mécanisme offre une visibilité en temps réel sur les factures réglées, les retards de paiement et les encaissements à venir, tout en réduisant le temps consacré aux vérifications manuelles.
- Indépendant ou micro-entreprise avec peu de factures mensuelles :
privilégier un outil simple, conforme à la réforme, avec une offre gratuite ou à faible coût mensuel, couvrant l’émission, la réception et le transfert FEC vers l’expert-comptable.
- TPE de 5 à 10 salariés avec volume modéré de factures fournisseurs :
ajouter la collecte automatique des factures fournisseurs, l’OCR et le rapprochement bancaire pour réduire le temps de gestion administrative et sécuriser le suivi de trésorerie.
- PME de 10 à 50 salariés avec besoins d’intégration :
rechercher une plateforme agréée offrant des API, des connexions avec le CRM ou la boutique en ligne, la gestion des notes de frais et des paiements fournisseurs, ainsi qu’un accès multi-utilisateurs avec droits différenciés.
Le budget à prévoir pour un logiciel de facturation en ligne varie généralement entre quelques euros par mois pour une offre d’entrée de gamme destinée aux indépendants, et plusieurs dizaines d’euros mensuels pour une solution complète incluant automatisation, intégrations et support dédié. Cette fourchette indicative dépend du nombre d’utilisateurs, du volume de factures traitées et des modules complémentaires souscrits.
Conformité DGFiP : l’exemple d’une plateforme agréée en pratique
L’agrément DGFiP délivré à une plateforme de facturation électronique garantit que l’opérateur remplit les conditions techniques, juridiques et de sécurité exigées par l’administration fiscale pour gérer le cycle de vie complet des factures électroniques et assurer le e-reporting. Concrètement, cet agrément permet à l’éditeur de transmettre les factures émises par ses utilisateurs aux plateformes des clients destinataires, de réceptionner les factures entrantes et de communiquer les données de transaction à l’administration dans les formats et délais requis.
À titre d’illustration, iPaidThat se présente comme une plateforme agréée DGFiP proposant une centralisation des tâches de gestion comptable. Selon les éléments communiqués par la marque, la solution couvre la collecte automatique des factures fournisseurs depuis une adresse mail dédiée, l’extraction des données par reconnaissance optique, le traitement des notes de frais, le rapprochement bancaire et la gestion des paiements fournisseurs. Cette concentration de fonctionnalités dans un outil unique vise à réduire la dispersion des factures et justificatifs entre plusieurs supports, difficulté fréquemment rencontrée par les gestionnaires administratifs de PME.
| Volet fonctionnel | Capacité attendue | Bénéfice opérationnel |
|---|---|---|
| Émission | Création et envoi de factures électroniques structurées conformes | Respect des obligations réglementaires d’émission selon le calendrier applicable |
| Réception | Réception automatisée des factures fournisseurs, extraction OCR des données | Élimination de la saisie manuelle, réduction du risque d’erreur |
| Conformité | Transmission des factures et des données de e-reporting à l’administration | Sécurisation de la conformité fiscale sans manipulation supplémentaire |
| Automatisation | Rapprochement bancaire, relances clients, validation fournisseurs | Gain de temps sur les tâches répétitives, visibilité en temps réel |
| Trésorerie | Tableau de bord des encaissements et décaissements, alertes | Anticipation des tensions de trésorerie, décisions éclairées |
Avant de s’engager avec un éditeur, plusieurs points de vigilance méritent attention. Vérifier la disponibilité d’un essai gratuit permet de tester l’ergonomie et l’adéquation des fonctionnalités aux besoins réels de l’entreprise. Examiner les conditions de migration, notamment la possibilité d’exporter l’historique des factures et des écritures comptables, sécurise la réversibilité en cas de changement d’outil. Confirmer la compatibilité avec les logiciels utilisés par le cabinet comptable évite les blocages opérationnels lors du transfert des données.
Point de vigilance sur les annonces commerciales : les performances annoncées par un éditeur (taux de reconnaissance OCR, temps de traitement, nombre d’intégrations) doivent être considérées comme des affirmations de la marque et non comme des faits vérifiés de manière indépendante. Privilégier un essai réel avant engagement permet d’évaluer l’adéquation de l’outil à votre situation spécifique.
FAQ : vos questions sur les logiciels de facturation en ligne
Quel budget prévoir pour un logiciel de facturation en ligne ?
Le budget mensuel d’un logiciel de facturation en ligne varie généralement de quelques euros pour une offre basique destinée aux indépendants, à plusieurs dizaines d’euros pour une solution complète incluant automatisation, rapprochement bancaire et intégrations. Certaines solutions proposent des offres gratuites limitées en nombre de factures ou de fonctionnalités. Le coût dépend du nombre d’utilisateurs, du volume de factures traitées et des modules complémentaires souscrits. Prévoir également le temps de formation et de migration lors du changement d’outil.
Toutes les entreprises sont-elles concernées par la facturation électronique obligatoire ?
La réforme de la facturation électronique concerne toutes les entreprises assujetties à la TVA en France réalisant des transactions entre professionnels (B2B). L’obligation de réception des factures électroniques s’applique à toutes les entreprises à partir du 1er septembre 2026. L’obligation d’émission suit un calendrier progressif selon la taille de l’entreprise, avec une échéance fixée au 1er septembre 2027 pour les TPE et micro-entreprises. Les entreprises non assujetties à la TVA ne sont pas concernées par cette obligation.
Un indépendant a-t-il besoin d’un logiciel de facturation dédié ?
Un indépendant soumis à la TVA devra respecter les mêmes obligations d’émission et de réception de factures électroniques que les autres entreprises, selon le calendrier applicable. Un logiciel de facturation dédié simplifie cette conformité en assurant la création de factures structurées, leur transmission via une plateforme agréée et le suivi des paiements. Pour un indépendant gérant un faible volume de factures, une solution simple avec essai gratuit ou offre d’entrée de gamme peut suffire, à condition qu’elle couvre les obligations réglementaires et permette le transfert des écritures à l’expert-comptable.
Comment transférer les écritures de son logiciel de facturation à son expert-comptable ?
Le transfert des écritures comptables vers l’expert-comptable s’effectue généralement via un export au format FEC (Fichier des Écritures Comptables), format standardisé reconnu par les logiciels comptables. Certains logiciels de facturation proposent également des connexions API directes avec les outils utilisés par les cabinets comptables, permettant une synchronisation automatique des données. Avant de choisir un logiciel, vérifier sa compatibilité avec les outils de votre cabinet évite les manipulations manuelles et sécurise la fiabilité des données transmises.
Quels points de vigilance avant de migrer vers un nouveau logiciel de facturation ?
Avant de migrer vers un nouveau logiciel de facturation, vérifier la possibilité d’exporter l’historique complet des factures et des écritures depuis l’outil actuel, s’assurer de la compatibilité du nouveau logiciel avec les outils du cabinet comptable, tester l’ergonomie et les fonctionnalités via un essai gratuit, confirmer l’agrément DGFiP ou la connexion à une plateforme agréée et évaluer les conditions de réversibilité en cas de besoin futur de changement. Prévoir également un temps de formation des équipes et de paramétrage initial pour éviter les interruptions d’activité.
Choisir un logiciel de facturation en ligne adapté à la réforme de la e-facturation nécessite de croiser trois dimensions : la conformité réglementaire assurée par une plateforme agréée DGFiP, les fonctionnalités d’automatisation répondant aux besoins opérationnels de l’entreprise et la compatibilité avec l’écosystème existant, notamment le cabinet comptable. La grille de lecture en cinq axes (émission, réception, conformité, automatisation, trésorerie) structure cette évaluation et permet de distinguer les capacités indispensables des arguments commerciaux. Avant tout engagement, privilégier un essai réel de l’outil et vérifier les critères de conformité auprès des sources officielles sécurise ce choix.
Pour approfondir votre réflexion sur la gestion de votre entreprise avec un expert-comptable, n’hésitez pas à solliciter l’accompagnement de votre cabinet dans la sélection et le paramétrage de votre logiciel de facturation.
Disclaimer réglementaire : Les informations présentées dans cet article concernant la réforme de la facturation électronique sont données à titre informatif et reposent sur les sources officielles disponibles à la date de publication. Elles ne constituent pas un conseil comptable, fiscal ou juridique individualisé. Pour toute décision engageant votre entreprise, vérifier les obligations applicables à votre situation auprès de l’administration fiscale (impots.gouv.fr) ou de votre expert-comptable.