
Le logiciel de paie interne convient davantage aux entreprises disposant des compétences nécessaires pour produire et contrôler leurs bulletins. L’externalisation est souvent plus adaptée lorsqu’elles souhaitent confier ces opérations à un spécialiste. Entre les deux, une formule hybride permet de conserver certaines tâches en interne tout en bénéficiant d’un accompagnement.
Le meilleur choix ne dépend donc pas uniquement du nombre de salariés. Il repose surtout sur la complexité de la paie, les ressources disponibles, le coût complet et le degré de contrôle souhaité.
Logiciel interne et externalisation : qui fait réellement la paie ?
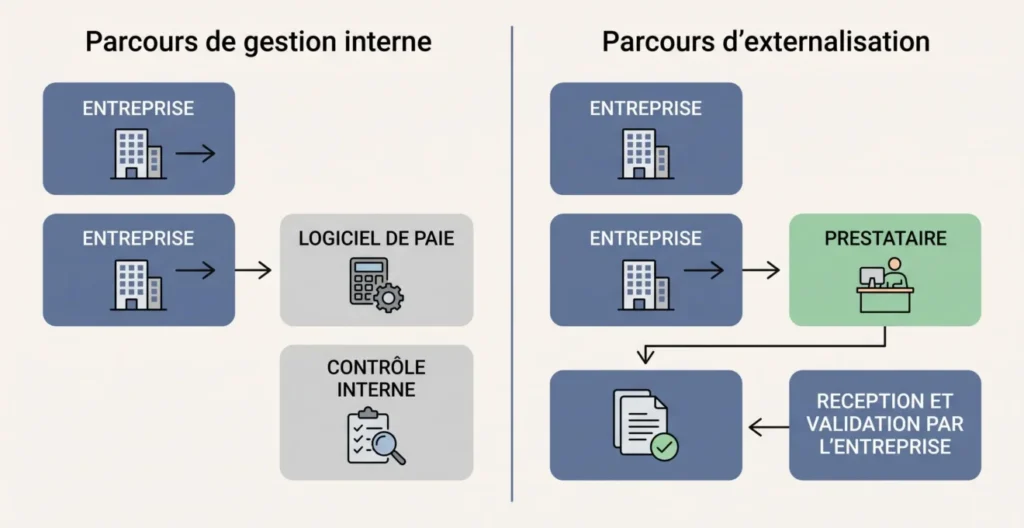
La différence fondamentale concerne la répartition du travail. Un logiciel est un outil utilisé pour gérer la paie, tandis que l’externalisation correspond à une organisation dans laquelle certaines opérations sont confiées à un prestataire.
Dans cet article, la gestion « interne » désigne une paie produite par les équipes de l’entreprise, y compris lorsqu’elles utilisent un logiciel en ligne, ou SaaS. Elle ne suppose donc pas que le logiciel soit installé sur les serveurs de l’entreprise.
Avec un logiciel interne, l’entreprise collecte les variables, effectue les saisies, exploite les calculs automatisés et contrôle les résultats. Elle doit également superviser la préparation et la transmission des déclarations sociales. Le logiciel facilite les traitements, mais ne remplace pas la compétence nécessaire pour vérifier leur exactitude.
Avec l’externalisation, l’entreprise communique les informations nécessaires, notamment les absences, congés ou éléments variables de rémunération. Le prestataire réalise ensuite les opérations prévues au contrat. Son intervention peut comprendre la préparation des bulletins, les déclarations sociales et certaines vérifications.
| Opération | Logiciel interne | Externalisation |
|---|---|---|
| Collecte des variables | Entreprise | Entreprise, puis transmission au prestataire |
| Calcul de la paie | Logiciel exploité en interne | Prestataire selon le contrat |
| Établissement des bulletins | Entreprise avec son logiciel | Prestataire si inclus |
| Déclarations sociales | Entreprise avec les outils prévus | Prestataire si mandaté |
| Contrôle des données | Organisation interne | Contrôle interne et intervention éventuelle du prestataire |
L’offre de Nibelis, qui associe un logiciel de paie et de ressources humaines à des formules de gestion autonome, accompagnée ou déléguée, illustre cette distinction : le choix porte à la fois sur l’outil et sur le niveau d’intervention du prestataire. Il faut donc examiner les prestations incluses, car deux offres présentées comme externalisées ne couvrent pas nécessairement les mêmes opérations.
Que change une gestion hybride de la paie ?
Une organisation hybride associe un logiciel utilisé par l’entreprise à une assistance extérieure. La structure peut conserver la saisie des variables et certaines vérifications, tandis qu’un spécialiste intervient sur le paramétrage, les questions techniques ou les opérations qui lui sont déléguées.
La gestion accompagnée proposée par Nibelis constitue un exemple de cette approche, en associant l’utilisation du logiciel à l’appui de consultants. Pour comparer ce type de formule à une externalisation, l’entreprise doit faire préciser les interventions comprises et les tâches qui restent à sa charge.
Cette solution peut convenir lorsqu’une entreprise souhaite garder la maîtrise de son processus sans assumer seule toute sa complexité. Son intérêt dépend du partage effectif des tâches. Avant de signer, il faut préciser qui réalise les déclarations, corrige les anomalies et intervient en cas d’absence du gestionnaire habituel.
Quelle solution convient aux besoins de l’entreprise ?
Le choix doit partir des capacités réelles de l’entreprise plutôt que d’un seuil d’effectif. Plusieurs situations permettent d’orienter la décision.
- Une équipe formée et disponible : le logiciel interne permet de gérer directement les opérations et de conserver une autonomie quotidienne, à condition de consacrer du temps aux contrôles.
- Une structure sans spécialiste de la paie : l’externalisation mérite une attention particulière, car l’achat d’un logiciel ne suffit pas à résoudre les difficultés d’interprétation des règles sociales.
- Des besoins intermédiaires : une formule hybride peut permettre de conserver certaines opérations maîtrisées en interne et de solliciter une assistance sur les traitements plus complexes.
- Une organisation en évolution : l’augmentation des effectifs, la diversité des contrats ou la multiplication des établissements peuvent justifier de réexaminer la solution existante.
La complexité ne se mesure pas seulement au volume de bulletins. Une entreprise appliquant plusieurs conventions collectives ou gérant des statuts différents peut rencontrer davantage de difficultés qu’une structure plus importante dont les situations salariales sont homogènes.
Pour un logiciel utilisé en gestion autonome, il convient également de vérifier la prise en charge de la convention collective applicable et la compatibilité avec les autres outils de gestion. Une interface simple ne garantit pas, à elle seule, l’adéquation aux règles particulières de l’entreprise.
Pour arbitrer, identifiez les opérations que votre équipe peut réaliser de manière fiable et celles qui nécessitent une expertise extérieure. Vérifiez également comment la production sera assurée pendant les congés, les absences ou un changement de gestionnaire : la continuité du service compte autant que son fonctionnement habituel.
Comment comparer le coût réel des deux solutions ?
Comparer uniquement un abonnement logiciel au prix facturé pour un bulletin externalisé peut conduire à une mauvaise décision. Ces montants ne rémunèrent pas nécessairement les mêmes prestations.
Pour établir une comparaison exploitable, il faut calculer le coût annuel complet de chaque organisation selon une période et un périmètre identiques.
Coût annuel complet = coûts récurrents annuels + frais ponctuels annualisés + coût du temps interne + prestations complémentaires.
| Poste à examiner | Logiciel interne | Externalisation |
|---|---|---|
| Coûts récurrents | Abonnement et éventuels modules | Bulletins et forfaits de prestation |
| Frais ponctuels | Mise en service, paramétrage, formation | Mise en place et reprise des données |
| Temps interne | Saisie, vérification, déclarations et corrections | Collecte, transmission et validation des informations |
| Prestations complémentaires | Assistance et interventions spécialisées | Corrections ou services non compris dans le forfait |
Pour une formule hybride, reprenez les mêmes postes en distinguant les opérations assurées par vos équipes de celles facturées par le prestataire.
Pour les frais ponctuels, l’annualisation doit suivre la même hypothèse de durée dans les deux scénarios. Le coût du temps interne se calcule à partir des heures réellement nécessaires et de leur coût pour l’entreprise.
Pour chaque devis, demandez le montant annuel des abonnements ou prestations, les frais de démarrage et la durée retenue pour les annualiser, les heures de travail qui resteront en interne et leur coût, ainsi que les tarifs des corrections, événements particuliers et interventions d’assistance. Additionnez ensuite ces quatre postes selon la formule précédente, en veillant à ne pas compter une seconde fois les services déjà compris dans un forfait.
Si vous comparez, par exemple, une proposition de Nibelis à celle d’un autre éditeur ou prestataire, utilisez un même scénario : nombre de bulletins, établissements, conventions collectives et opérations à prendre en charge. Demandez ensuite de distinguer le logiciel, l’accompagnement et les prestations déléguées lorsqu’ils sont proposés. Cette méthode permet de comparer des périmètres équivalents, au-delà du seul prix par bulletin.
Une solution dont le tarif par bulletin paraît avantageux peut ainsi revenir plus cher une fois les prestations complémentaires intégrées. Inversement, une externalisation plus coûteuse en prix affiché peut diminuer le travail de production en interne. Seul un calcul portant sur les mêmes opérations permet de départager financièrement les offres.
Externaliser la paie transfère-t-il toutes les responsabilités ?
Non. L’externalisation confie des opérations à un prestataire, mais l’employeur conserve un rôle essentiel dans la transmission et la vérification des données. La répartition contractuelle des tâches ne doit pas être confondue avec une disparition de ses obligations.
En France, lorsqu’un tiers effectue des déclarations sociales nominatives (DSN) pour le compte d’un employeur, il doit disposer d’un mandat, conformément aux conditions applicables aux tiers déclarants.
Autre distinction importante : la conformité technique d’une DSN ne garantit pas l’exactitude de toutes les informations transmises. Un fichier peut satisfaire les contrôles de format alors que certaines données nécessitent encore une correction.
Prenons une situation hypothétique : une absence n’est pas correctement communiquée au prestataire. Les opérations déclaratives peuvent être techniquement exécutées sans que l’information utilisée pour la paie soit exacte. Le problème provient alors de la donnée initiale, non nécessairement du traitement informatique.
Pour limiter ce risque, organisez les contrôles en trois temps :
- Avant le traitement, l’entreprise valide les éléments variables et transmet les changements nécessaires.
- Après la production, elle vérifie les bulletins selon la répartition des contrôles convenue.
- Après le dépôt, le tiers déclarant ou l’interlocuteur désigné suit les retours et organise les corrections nécessaires.
Le contrat gagne à préciser le responsable de chaque étape, le circuit de signalement des anomalies et les modalités d’intervention. Il s’agit de précautions organisationnelles, à adapter à la prestation.
Quelles garanties vérifier avant de s’engager ?
La sécurité des données et la possibilité de changer de solution doivent être examinées dans chaque mode de gestion. Une gestion interne reposant sur un logiciel SaaS peut elle aussi impliquer un prestataire qui traite des données personnelles.
Lorsque ce prestataire intervient effectivement comme sous-traitant au sens du RGPD, la relation doit être encadrée par un contrat adapté. La qualification dépend du rôle réel de chaque acteur. Les règles de responsabilité et de sous-traitance RGPD précisées par la CNIL permettent de distinguer ces situations.
Avant de retenir une offre, plusieurs points méritent une réponse écrite :
- Qui peut accéder aux données de rémunération et comment les habilitations sont-elles contrôlées ?
- Quelles obligations de protection des données et quelles conditions de sous-traitance ultérieure sont prévues ?
- Quels délais et moyens d’assistance sont contractuellement proposés ?
- Dans quel format les bulletins, historiques et données utiles pourront-ils être récupérés ?
- Comment la continuité des déclarations sera-t-elle assurée en cas de changement de prestataire ?
Ce dernier point est déterminant : lors d’un changement de tiers déclarant, les informations nécessaires à la continuité des DSN doivent pouvoir être transmises, notamment les données identifiantes de la dernière déclaration. Il faut distinguer la possibilité d’exporter les informations de leur reprise effective par le nouveau logiciel ou prestataire. Avant la transition, faites préciser qui assure le transfert, dans quels délais et avec quelle assistance ; la récupération de fichiers ne garantit pas à elle seule une migration sans difficulté.
Il est donc préférable d’évaluer séparément la protection des données, la qualité du support et la réversibilité, plutôt que de considérer qu’un logiciel ou un prestataire externe offre automatiquement davantage de sécurité.