
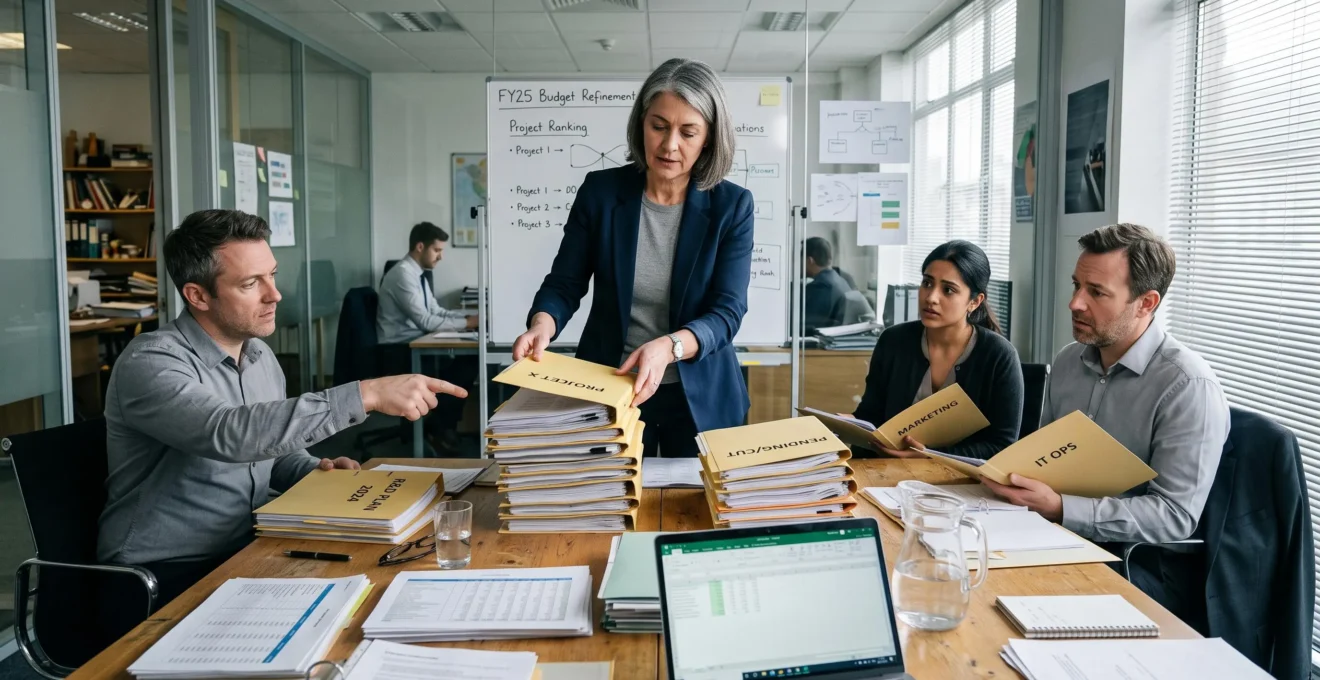
Votre responsable commercial veut renforcer son équipe, la production réclame un nouvel équipement et la direction informatique souhaite moderniser ses outils. Chaque demande paraît justifiée, mais les ressources disponibles ne permettent pas de tout financer immédiatement. Comment choisir sans pénaliser l’avenir de l’entreprise ?
Répartir efficacement les ressources consiste à financer les projets qui apportent le plus de valeur, tout en préservant les moyens nécessaires au fonctionnement et à la sécurité financière de l’entreprise. Cette décision doit intégrer la rentabilité attendue, le coût du report, la trésorerie disponible et la capacité réelle des équipes à exécuter les projets.
Pour un dirigeant de PME, le principal enjeu n’est donc pas simplement de réduire les dépenses. Il s’agit de distinguer les investissements prioritaires, les dépenses incontournables et les projets qui peuvent attendre. Une grille d’arbitrage commune, associée à un suivi régulier des engagements financiers, permet de prendre des décisions plus cohérentes et de les expliquer aux responsables concernés.
Les principes essentiels d’une allocation efficace des ressources
- Répartir les budgets selon la contribution économique, les risques et les priorités stratégiques plutôt que selon une égalité automatique entre services.
- Limiter le nombre de projets simultanés en fonction des compétences réellement disponibles, et pas seulement des crédits autorisés.
- Calculer la capacité d’autofinancement, anticiper les besoins de trésorerie et revoir périodiquement les budgets engagés.
- Pourquoi donner le même budget à chaque activité peut-il freiner votre croissance ?
- Comment prioriser les investissements quand tous les services jugent leurs besoins urgents ?
- Fonctionnement ou croissance : où affecter votre prochain budget disponible ?
- Combien de projets peut-on financer en parallèle sans diluer les ressources critiques ?
- Quand faut-il réallouer un budget déjà attribué à un projet ?
- Comment comparer deux activités ayant des volumes de ventes très différents ?
- Pourquoi utiliser toute votre capacité d’autofinancement peut-il fragiliser la trésorerie ?
- Comment calculer votre capacité d’autofinancement pour savoir ce que l’entreprise peut financer seule ?
Pourquoi donner le même budget à chaque activité peut-il freiner votre croissance ?
Attribuer une enveloppe identique à chaque activité peut limiter la croissance lorsque leurs besoins, leurs perspectives et leurs contributions économiques diffèrent fortement. Une répartition égalitaire risque de sous-financer les activités capables de créer davantage de valeur et de maintenir des dépenses moins productives. Elle reste néanmoins justifiée lorsque certaines fonctions doivent disposer de moyens minimaux pour fonctionner correctement.
Le problème apparaît lorsqu’une entreprise reconduit les budgets historiques sans vérifier leur utilité. Un service qui génère une marge supplémentaire importante peut manquer des ressources nécessaires pour répondre à la demande, tandis qu’un autre conserve une enveloppe sans projet réellement prioritaire.
Cette pratique peut conduire à un subventionnement implicite entre activités. Ce mécanisme n’est pas nécessairement problématique : certaines fonctions supportent des obligations ou créent une valeur indirecte. Il devient préoccupant lorsque les transferts de ressources ne correspondent plus à une décision stratégique explicite.
Il faut donc distinguer deux logiques :
- L’égalité budgétaire : chaque service obtient une enveloppe similaire, indépendamment de ses résultats ou de ses besoins.
- L’équité économique : les moyens sont proportionnés aux missions indispensables, aux opportunités identifiées, aux risques et aux retours attendus.
L’égalité peut faciliter l’acceptation des décisions en interne. Toutefois, elle ne doit pas remplacer l’analyse économique. La direction peut préserver un socle de fonctionnement pour chaque équipe, puis attribuer les ressources supplémentaires selon les priorités démontrées.
Un autre risque est celui du budget refuge. Lorsqu’un service anticipe une enveloppe reconduite ou négociée principalement sur la base de sa demande initiale, il peut être incité à présenter des besoins excessifs afin de se protéger contre de futures réductions. Ce comportement possible justifie de demander des hypothèses et des livrables précis plutôt que d’arbitrer uniquement des montants.
Un diagnostic simple consiste à comparer, sur plusieurs exercices, la part du budget consommée par chaque activité à sa contribution à la marge, aux flux de trésorerie et aux objectifs stratégiques. Un écart persistant mérite une investigation, sans constituer à lui seul la preuve d’une mauvaise allocation.
L’objectif n’est pas de récompenser mécaniquement les services les plus rentables, mais d’affecter les ressources en fonction de leur utilité économique réelle. Cette première étape prépare une comparaison structurée des demandes concurrentes.
Comment prioriser les investissements quand tous les services jugent leurs besoins urgents ?
Pour départager des projets présentés comme urgents, utilisez une grille de décision commune qui mesure l’impact économique, les conséquences d’un report et la capacité d’exécution. Chaque responsable doit fournir des hypothèses comparables, tandis que la direction financière vérifie leur cohérence. Les investissements obligatoires ou critiques doivent être identifiés avant le classement des projets discrétionnaires.
L’urgence déclarée n’est pas toujours l’urgence réelle. Un logiciel vieillissant peut sembler moins prioritaire qu’une nouvelle campagne commerciale, mais son remplacement devient critique si une défaillance risque d’interrompre l’activité. À l’inverse, une opportunité commerciale séduisante peut être reportée si sa rentabilité demeure incertaine.
Le rapport du Government Accountability Office sur la planification des investissements souligne l’intérêt de comparer les investissements au moyen de critères préalablement définis, notamment les coûts, les bénéfices attendus, les risques et la contribution aux objectifs stratégiques. Il concerne principalement des organismes publics américains : il s’agit donc d’un éclairage méthodologique, et non d’une règle imposée aux PME francophones.
Pour rendre les arbitrages plus transparents, une PME peut adapter la grille suivante à son activité.
| Critère | Question à examiner | Élément à documenter |
|---|---|---|
| Impact économique | Quelle valeur supplémentaire le projet peut-il créer ? | Marge additionnelle, économies ou flux prévisionnels |
| Coût de l’inaction | Que se passe-t-il si le projet est reporté ? | Pertes potentielles, dégradation, interruption ou risque de conformité |
| Exécution | L’entreprise peut-elle réaliser ce projet correctement ? | Compétences, disponibilité et calendrier |
| Alignement stratégique | Le projet contribue-t-il aux objectifs prioritaires ? | Résultat opérationnel attendu et indicateur de suivi |
Cette grille ne remplace pas les obligations légales ou les exigences de sécurité. Une dépense indispensable doit être traitée selon son niveau de risque, même si son rendement financier direct est faible.
Le rôle du directeur financier est ici celui d’un arbitre méthodologique. Il garantit que les dossiers sont comparés sur un même horizon et avec des conventions identiques : traitement des coûts internes, investissements complémentaires, charges de maintenance, risques et, lorsque nécessaire, actualisation des flux futurs.
Cette homogénéité évite qu’un service présente uniquement les recettes espérées tandis qu’un autre inclut toutes ses charges indirectes.
Il est également important de décomposer les projets regroupant plusieurs dépenses. Un dossier peut réunir un équipement indispensable, des prestations accessoires et une modernisation optionnelle. En séparant ces composantes, la direction peut financer le besoin prioritaire sans accepter l’ensemble de la demande.
Construire un dossier d’arbitrage en cinq actions
- Recenser les demandes de chaque service et produire un tableau unique avec responsable, montant et échéance.
- Décomposer chaque dossier en dépenses obligatoires, indispensables et optionnelles ; produire une ventilation chiffrée.
- Estimer le bénéfice attendu et le coût du report ; fournir une fiche d’hypothèses par projet.
- Évaluer les besoins en compétences et en trésorerie ; établir un calendrier de disponibilité.
- Classer les projets et formaliser les décisions ; produire une liste des projets retenus, reportés ou refusés avec leurs motifs.
Une fois les projets classés, reste un arbitrage fondamental : faut-il consacrer les prochaines ressources au maintien de l’activité actuelle ou à son développement ?
Fonctionnement ou croissance : où affecter votre prochain budget disponible ?
Votre prochain budget disponible doit d’abord couvrir les dépenses dont le report mettrait en danger la continuité, la conformité ou la rentabilité de l’activité existante. Le solde peut ensuite financer les projets de croissance présentant le meilleur rendement ajusté du risque. Cette répartition dépend aussi de la trésorerie et du caractère récurrent des nouveaux engagements.
Les dépenses de fonctionnement servent à maintenir les capacités actuelles : entretien des équipements, outils informatiques, prestations indispensables ou ressources nécessaires à la production. Les dépenses de croissance visent à augmenter les ventes, développer une offre ou créer une capacité supplémentaire.
Cette séparation est utile pour piloter les décisions, mais elle n’est pas absolue. Une dépense informatique peut simultanément sécuriser l’exploitation et améliorer la productivité future. De même, une formation peut répondre à un besoin immédiat tout en préparant le développement.
La décision doit donc porter sur les conséquences économiques de chaque option, plutôt que sur sa seule catégorie comptable ou budgétaire.
Considérons un scénario pédagogique hypothétique : une PME dispose de 60 000 € et hésite entre une campagne de développement commercial et la remise en état d’un équipement de production. Si le report de la maintenance expose l’entreprise à une interruption susceptible de détruire davantage de valeur que le gain raisonnablement attendu de la campagne, la maintenance devient prioritaire. Dans le cas contraire, un projet commercial peut être retenu, sous réserve d’un niveau de risque acceptable.
L’autre élément déterminant est la rigidité des engagements. Une nouvelle embauche ou un abonnement pluriannuel crée des charges récurrentes, alors qu’une campagne ponctuelle peut parfois être interrompue plus facilement. Les dépenses de croissance ne sont donc pas systématiquement flexibles, pas plus que les dépenses de fonctionnement ne sont toutes incompressibles.
Avant de décider, examinez :
- La conséquence d’un report sur l’activité et les clients.
- La réversibilité de la dépense et sa durée d’engagement.
- Le délai nécessaire pour obtenir les bénéfices attendus.
- Les ressources supplémentaires à mobiliser après le lancement.
- La trésorerie restante dans un scénario moins favorable que prévu.
Une erreur fréquente consiste à financer la croissance en différant indéfiniment la maintenance. L’entreprise fragilise alors les opérations qui produisent les marges nécessaires au financement de ses nouveaux projets.
Le montant disponible ne suffit toutefois pas à déterminer les projets réalisables : encore faut-il disposer des équipes capables de les mener à bien.
Combien de projets peut-on financer en parallèle sans diluer les ressources critiques ?
Le nombre de projets finançables simultanément dépend de la ressource la plus contrainte : budget, trésorerie, équipement ou compétence humaine. Pour fixer une limite réaliste, comparez les besoins de chaque projet aux disponibilités effectives des ressources partagées. Lorsqu’une capacité est saturée, lancer un projet supplémentaire peut retarder les autres, même si son financement est assuré.
Une PME peut disposer de fonds suffisants pour lancer plusieurs transformations, mais ne compter qu’un seul responsable informatique capable de piloter leurs déploiements. L’argent n’est alors pas le facteur immédiatement limitant : c’est la disponibilité de cette compétence.
Le glossaire de gestion de projet de l’Association for Project Management distingue l’effort nécessaire à une activité de sa durée calendaire. Il présente également le nivellement des ressources, qui consiste notamment à décaler certaines activités pour respecter les limites de disponibilité.
Cette distinction est essentielle : un projet nécessitant 80 heures de travail ne peut pas nécessairement être terminé en deux semaines si la personne concernée ne dispose que de 10 heures hebdomadaires.
Cas pratique hypothétique : mesurer une capacité de pilotage
Une PME dispose d’un chef de projet pouvant consacrer 80 heures par mois aux nouveaux investissements, une fois ses missions habituelles déduites.
Trois projets nécessitent respectivement 40, 35 et 30 heures de pilotage durant le premier mois. Leur charge cumulée atteint 105 heures, soit 25 heures au-delà de la capacité disponible.
L’entreprise doit réduire les charges simultanées, déléguer une partie du travail ou décaler certaines étapes. Le financement des trois projets ne garantit donc pas leur faisabilité au même moment.
Pour dimensionner le portefeuille, identifiez les personnes, machines ou expertises réellement partagées. Mesurez ensuite leur disponibilité sur chaque période du planning et comparez-la aux charges prévisionnelles.
La capacité doit être appréciée période par période : une moyenne mensuelle peut masquer une surcharge concentrée sur une semaine critique.
Le multitâche ajoute également une difficulté de gestion. Des interruptions fréquentes peuvent provoquer des reprises de travail, des coordinations supplémentaires et des erreurs. Leur coût exact dépend de la nature des tâches et de l’organisation : il ne faut donc pas appliquer un pourcentage universel de perte de productivité.
Une solution consiste à constituer une file de projets validés mais non encore lancés. Les dossiers conservent leur priorité, tandis que leur démarrage dépend de la libération des ressources nécessaires. Les projets réellement indépendants peuvent, eux, progresser en parallèle.
Ce pilotage évite de transformer une décision financière favorable en promesse opérationnelle impossible à tenir. Il facilite également l’identification des projets qui méritent une révision de leur budget ou de leur calendrier.
Quand faut-il réallouer un budget déjà attribué à un projet ?
Un budget doit être réexaminé lorsque les coûts, les délais, les bénéfices attendus ou les besoins initiaux évoluent suffisamment pour modifier la pertinence du projet. La décision doit comparer la valeur future de sa poursuite à celle des autres utilisations possibles des ressources. Des seuils définis à l’avance rendent cette réévaluation plus transparente.
Un budget approuvé n’est pas une dépense irrévocable. Il représente une autorisation fondée sur des hypothèses qui peuvent devenir inexactes : évolution de la demande, hausse des coûts, contraintes techniques ou apparition d’un projet plus prioritaire.
Une revue périodique doit comparer les prévisions initiales aux résultats observés. Les indicateurs peuvent comprendre le budget consommé, le reste à engager, l’avancement opérationnel, les bénéfices mesurables et les risques nouveaux.
Il est utile de fixer dès l’approbation des seuils de réexamen adaptés au projet. Ils peuvent concerner un dépassement financier, un retard significatif ou l’absence d’un résultat intermédiaire indispensable. Aucun seuil numérique ne convient universellement à toutes les PME.
L’un des obstacles les plus fréquents à l’arrêt d’un projet est le biais des coûts irrécupérables. Une direction peut vouloir poursuivre un investissement uniquement parce que beaucoup d’argent y a déjà été consacré. Pourtant, les dépenses passées qui ne peuvent être récupérées ne doivent pas, à elles seules, justifier de nouveaux engagements.
La bonne question devient : les ressources restant à investir produiront-elles une valeur suffisante, compte tenu des risques et des solutions alternatives ? Les coûts de sortie, les engagements contractuels et les éventuelles valeurs de récupération doivent naturellement entrer dans cette comparaison.
Une revue peut conduire à quatre décisions : poursuivre sans modification, adapter le périmètre, suspendre temporairement ou arrêter le projet. L’essentiel est de documenter le raisonnement et les ressources effectivement libérées.
Il faut également anticiper la perception des équipes. Retirer un budget à un responsable peut être vécu comme une sanction ou un désaveu. Si les règles de révision sont annoncées dès l’origine et s’appliquent à tous, la réallocation apparaît plus facilement comme une décision normale de pilotage.
Réallouer les ressources ne signifie pas seulement réduire les dépenses. Il s’agit de les transférer vers les activités qui présentent désormais les meilleures perspectives, à condition de comparer correctement leurs performances.
Comment comparer deux activités ayant des volumes de ventes très différents ?
Pour comparer des activités de tailles différentes, ne vous limitez pas au chiffre d’affaires ou au bénéfice total. Examinez les taux de marge, la contribution aux charges communes, les capitaux mobilisés et les flux de trésorerie. Ajoutez leur évolution dans le temps : une activité de petite taille peut présenter un potentiel de développement supérieur à celui d’une activité beaucoup plus importante.
Une activité générant beaucoup de ventes n’est pas nécessairement la plus intéressante à financer. Elle peut mobiliser des stocks importants, supporter des coûts directs élevés ou présenter des besoins de trésorerie supérieurs à ceux d’une activité plus modeste.
Les ratios normalisés permettent de dépasser cet effet de taille. Il faut toutefois choisir l’indicateur selon la décision recherchée.
| Indicateur | Ce qu’il mesure | Limite à surveiller |
|---|---|---|
| Taux de marge brute | La marge rapportée aux ventes selon le périmètre retenu | Les coûts inclus doivent être définis de façon identique |
| Taux de marge nette | Le résultat net rapporté au chiffre d’affaires | La répartition des charges communes peut modifier le résultat |
| Marge sur coûts directs | La contribution après les coûts directement attribuables | Elle ne représente pas à elle seule le résultat final |
| Retour sur capitaux engagés | La performance rapportée aux moyens financiers mobilisés | Le périmètre des actifs et du résultat doit être cohérent |
| Flux de trésorerie | La trésorerie générée ou consommée pendant une période | Les variations du besoin en fonds de roulement influencent le résultat |
La marge sur coûts directs constitue souvent un point de départ utile. Elle permet d’identifier la contribution d’une activité avant la répartition de certaines charges communes, sans confondre cette contribution avec sa rentabilité globale.
Les charges fixes méritent une attention particulière. Une entreprise peut les répartir selon le chiffre d’affaires, les effectifs, la surface utilisée ou d’autres clés. Or, le choix de la clé peut modifier sensiblement la rentabilité apparente des activités.
Avant toute décision de réduction ou de développement, vérifiez les critères d’imputation et distinguez les charges réellement évitables de celles qui subsisteraient si une activité était abandonnée.
Exemple hypothétique : deux activités aux performances différentes
L’activité A réalise 1 000 000 € de chiffre d’affaires et supporte 850 000 € de coûts directs. Sa marge sur coûts directs atteint 150 000 €, soit 15 % des ventes.
L’activité B réalise 400 000 € de chiffre d’affaires pour 280 000 € de coûts directs. Sa contribution atteint 120 000 €, soit 30 % des ventes.
L’activité A génère une contribution absolue supérieure, mais l’activité B présente un taux de contribution plus élevé. Pour décider laquelle financer, il reste à comparer les capitaux, les ressources supplémentaires nécessaires, les perspectives de demande et les flux futurs.
Enfin, une photographie annuelle ne suffit pas. Une activité en croissance avec une marge qui s’améliore peut mériter un investissement supplémentaire, tandis qu’une activité historiquement importante peut présenter des perspectives plus limitées.
La comparaison doit donc porter à la fois sur les résultats constatés et sur les rendements marginaux attendus des nouveaux moyens : ce que chaque euro supplémentaire pourrait raisonnablement produire, sans supposer que les performances passées se prolongeront automatiquement.
Ces indicateurs permettent d’identifier les opportunités, mais ils ne disent pas encore combien l’entreprise peut financer sans fragiliser ses liquidités.
Pourquoi utiliser toute votre capacité d’autofinancement peut-il fragiliser la trésorerie ?
Mobiliser toute la capacité d’autofinancement pour de nouveaux projets peut fragiliser l’entreprise parce que cet indicateur n’est pas égal à l’argent immédiatement disponible. Des créances clients, des variations de stocks, des remboursements d’emprunts et d’autres décaissements peuvent absorber une partie des ressources. Il faut donc préserver une marge de sécurité adaptée aux besoins et aux risques de l’activité.
La capacité d’autofinancement, ou CAF, mesure un potentiel de financement interne calculé à partir des résultats comptables. La trésorerie correspond, quant à elle, aux liquidités disponibles à une date donnée, après prise en compte des encaissements et décaissements effectifs.
Une entreprise peut ainsi afficher une CAF positive tout en rencontrant des difficultés pour régler ses fournisseurs si une part importante de ses ventes reste à encaisser.
La présentation des méthodes d’évaluation par la rentabilité de Bpifrance Création distingue la CAF des flux de trésorerie après prise en compte, notamment, des variations du besoin en fonds de roulement, des investissements et des mouvements de dette.
Pour éviter de surévaluer ses moyens, une PME doit construire un plan de financement prévisionnel intégrant les décaissements déjà engagés et les besoins opérationnels.
Exemple hypothétique : une CAF qui ne peut pas être entièrement investie
Une PME anticipe une CAF annuelle de 200 000 €. Elle prévoit également 60 000 € de remboursements de principal d’emprunts, 40 000 € de dépenses d’investissement indispensables et une augmentation de 50 000 € de son besoin en fonds de roulement.
Dans cette représentation simplifiée, il ne reste que 50 000 € avant les autres flux éventuels, les distributions et la réserve de sécurité. L’entreprise ne peut donc pas considérer les 200 000 € de CAF comme une enveloppe entièrement disponible pour lancer de nouveaux projets.
Il convient aussi de tenir compte de la chronologie. Une CAF annuelle satisfaisante peut masquer plusieurs semaines de tension si les règlements clients sont tardifs et les échéances fournisseurs concentrées au début du mois.
Une approche prudente consiste à établir un calendrier de trésorerie prévisionnel, à intégrer les engagements connus et à tester un scénario défavorable : retard de paiement, hausse de stocks, baisse temporaire de commandes ou dépense imprévue.
La marge de sécurité ne doit pas être fixée selon un pourcentage identique pour toutes les entreprises. Elle dépend de la saisonnalité, de la stabilité des encaissements, des échéances financières, des possibilités de financement confirmées et de la volatilité de l’activité.
La distinction entre capacité de financement et liquidités réellement mobilisables conduit à une dernière étape : calculer correctement la CAF et comprendre ce qu’elle permet de décider.
À retenir avant de calculer votre capacité de financement
- Un budget disponible sur le papier ne garantit pas que les liquidités nécessaires seront présentes aux bonnes échéances.
- Les remboursements de dette, les investissements indispensables et les variations du besoin en fonds de roulement doivent être intégrés au plan de financement.
- La CAF doit être analysée sur plusieurs périodes, puis rapprochée des prévisions de trésorerie avant de fixer une enveloppe d’investissement.
Comment calculer votre capacité d’autofinancement pour savoir ce que l’entreprise peut financer seule ?
La capacité d’autofinancement se calcule à partir du résultat net en neutralisant les charges et produits qui ne correspondent pas à des flux de trésorerie retenus dans la mesure de la CAF, ainsi que certains éléments liés aux cessions d’immobilisations. Elle peut aussi être déterminée à partir de l’excédent brut d’exploitation. Ce calcul estime le potentiel de financement interne, mais pas les liquidités immédiatement investissables.
Deux méthodes comptables permettent de déterminer cet indicateur : la méthode additive et la méthode soustractive. Le choix dépend principalement des données disponibles et du niveau de détail de l’analyse.
Selon l’article de Bpifrance Création sur le compte de résultat prévisionnel, la CAF peut être calculée en partant du résultat net ou de l’excédent brut d’exploitation. Les deux approches doivent conduire au même montant lorsque les retraitements sont correctement effectués.
La méthode additive part du résultat net et procède aux principaux retraitements suivants :
- Ajouter les dotations aux amortissements, dépréciations et provisions concernées.
- Retrancher les reprises correspondantes.
- Retrancher les produits de cession d’immobilisations pris en compte dans le résultat.
- Ajouter les valeurs comptables des immobilisations cédées correspondantes.
- Retrancher les quotes-parts de subventions d’investissement virées au résultat.
Il ne suffit donc pas d’additionner systématiquement le résultat net et les amortissements. Certains postes exigent des corrections supplémentaires, selon les opérations comptabilisées et le référentiel applicable.
La méthode soustractive commence par l’excédent brut d’exploitation, puis intègre les produits encaissables et les charges décaissables pertinents situés en dehors de cet indicateur, selon les règles de calcul retenues.
Elle est utile pour comprendre la formation du potentiel de financement à partir de l’exploitation. La méthode additive est généralement commode lorsque le compte de résultat détaillé est disponible. Une vérification croisée peut sécuriser les calculs.
Exemple pédagogique hypothétique de calcul de CAF
Une PME présente un résultat net de 120 000 €, des dotations aux amortissements de 35 000 € et des reprises de provisions de 5 000 €. Elle ne présente, dans cet exemple simplifié, aucun autre retraitement nécessaire.
Sa CAF est donc de 120 000 € + 35 000 € − 5 000 €, soit 150 000 €.
Ce montant représente un potentiel de financement interne sur la période analysée. Il ne signifie pas que l’entreprise dispose immédiatement de 150 000 € sur son compte bancaire.
La CAF doit aussi être distinguée de l’autofinancement au sens comptable. Celui-ci correspond à la CAF diminuée des dividendes distribués, selon la présentation de Bpifrance Création. Les ressources effectivement disponibles pour de nouveaux projets dépendent ensuite des autres flux et contraintes financières.
Pour transformer l’indicateur en décision, rapprochez la CAF prévisionnelle des variations attendues du besoin en fonds de roulement, des investissements nécessaires, des remboursements d’emprunts et des autres engagements. Ajoutez les possibilités de financement externe confirmées et vérifiez le solde de trésorerie à chaque échéance.
Une CAF positive ne constitue donc pas, à elle seule, un plafond fiable des investissements finançables sans dette. L’entreprise peut mobiliser une trésorerie déjà accumulée, tandis qu’une CAF élevée peut être absorbée par des besoins financiers importants.
Enfin, examinez plusieurs exercices et identifiez les éléments exceptionnels. Une année particulièrement favorable, une opération inhabituelle ou des ajustements comptables non récurrents ne suffisent pas à établir une capacité durable de financement.
Pour préparer votre prochain comité budgétaire, établissez un tableau associant pour chaque projet son coût restant, son bénéfice attendu, sa priorité, ses besoins en compétences et ses décaissements prévisionnels. Confrontez ensuite l’ensemble au plan de trésorerie et aux moyens disponibles. Vous disposerez ainsi d’une base concrète pour financer, reporter ou redimensionner les projets sans compromettre le fonctionnement de la PME.
Faut-il prévoir une enveloppe budgétaire pour les imprévus ?
Il est prudent de prévoir des moyens pour absorber les dépenses imprévues et les écarts de trésorerie. Le montant dépend des risques opérationnels, des délais d’encaissement, de la saisonnalité et des engagements financiers. Cette réserve doit être distinguée des budgets affectés aux projets et suivie dans les prévisions de trésorerie.
Qui doit participer aux décisions d’arbitrage budgétaire ?
La direction générale fixe les priorités stratégiques, la fonction financière harmonise les hypothèses et évalue les contraintes économiques, tandis que les responsables opérationnels documentent les besoins, les risques et les capacités d’exécution. Le processus doit préciser qui propose, qui évalue et qui autorise les engagements.
À quelle fréquence faut-il revoir le portefeuille de projets ?
La fréquence dépend de la durée et du risque des projets. Une revue mensuelle peut convenir au suivi opérationnel d’une PME, complétée par des arbitrages plus approfondis lors des étapes budgétaires. Un événement important, comme un dépassement de coût ou la disparition d’un besoin, doit cependant déclencher une réévaluation sans attendre la prochaine réunion prévue.
Comment éviter que les services les plus influents captent les budgets ?
Les demandes doivent être présentées dans un format commun, évaluées selon des critères connus à l’avance et accompagnées de leurs hypothèses financières. Les décisions gagnent à être documentées avec leurs motifs, leurs conditions et leurs échéances de réexamen. Cela ne supprime pas les choix stratégiques de la direction, mais rend les arbitrages plus transparents.
Une PME doit-elle financer tous ses projets rentables ?
Non. Plusieurs projets peuvent présenter une rentabilité prévisionnelle positive sans être tous finançables simultanément. La trésorerie, les risques, les ressources critiques et les dépendances opérationnelles imposent parfois un lancement progressif. Il faut aussi examiner la qualité des prévisions : une rentabilité estimée ne constitue pas une garantie de résultat.