
Une entreprise peut afficher une activité rentable, préparer un investissement prometteur et pourtant manquer de liquidités au moment de régler ses impôts. Ce paradoxe apparaît lorsque les prévisions financières, les obligations fiscales et les décisions de développement sont pilotées séparément.
Construire une planification fiscale et financière consiste à réunir ces dimensions dans un calendrier cohérent. L’objectif n’est pas seulement de prévoir les charges fiscales, mais de vérifier que chaque projet reste finançable lorsque les échéances de paiement arrivent. Cette démarche exige de distinguer bénéfice, trésorerie mobilisable, réserves fiscales et besoins de financement du cycle d’exploitation.
Pour un dirigeant de PME, la méthode repose sur quelques outils complémentaires : un plan de trésorerie actualisé, un calendrier fiscal adapté à l’entreprise, plusieurs scénarios d’activité et des règles d’arbitrage explicites. Les principes de gestion sont largement transposables aux pays francophones, mais les régimes fiscaux et leurs échéances doivent toujours être vérifiés dans la juridiction concernée.
Les trois principes d’une planification fiscale et financière efficace
- Intégrer les paiements fiscaux au plan de trésorerie pour ne pas confondre bénéfice comptable et liquidités disponibles.
- Constituer des réserves adaptées aux obligations prévisibles avant d’engager les investissements facultatifs.
- Actualiser les prévisions lorsque l’activité évolue et tester plusieurs scénarios pour préserver une marge de sécurité.
- Pourquoi ignorer la fiscalité dans vos prévisions peut-il créer un manque de trésorerie ?
- Comment créer un calendrier financier qui intègre dépenses, impôts et investissements ?
- Investir maintenant ou préserver la trésorerie : comment décider avant une échéance fiscale ?
- Pourquoi un scénario financier unique peut-il fragiliser votre planification ?
- Quand actualiser votre planification fiscale et financière après un changement important ?
- Quand revoir votre planification fiscale après une forte évolution de l’activité ?
- À quelle fréquence faut-il vérifier la santé financière d’une PME en croissance ?
- Comment fixer vos priorités financières quand plusieurs besoins sont urgents ?
Pourquoi ignorer la fiscalité dans vos prévisions peut-il créer un manque de trésorerie ?
Ignorer la fiscalité peut provoquer un manque de trésorerie parce que les impôts sont payables à des échéances qui ne correspondent pas nécessairement aux encaissements de l’entreprise. Un résultat bénéficiaire ne garantit donc pas que les liquidités nécessaires seront disponibles. Le risque augmente lorsque plusieurs obligations fiscales et sociales se concentrent pendant une période d’investissement ou de ralentissement commercial.
Le premier décalage concerne la différence entre résultat comptable et trésorerie. Le résultat enregistre les produits et les charges selon des règles comptables, tandis que la trésorerie dépend des encaissements et décaissements effectivement réalisés. De plus, le bénéfice imposable peut différer du résultat comptable en raison des retraitements fiscaux.
Une vente facturée mais non encaissée peut contribuer au résultat sans apporter immédiatement les fonds nécessaires aux paiements. Inversement, l’achat d’un équipement peut mobiliser une somme importante sans être intégralement comptabilisé en charge sur le même exercice, notamment lorsqu’il doit être amorti.
Le deuxième risque vient de la superposition des échéances. Selon le régime applicable, une entreprise peut devoir régler pendant une même période un solde d’impôt sur les bénéfices, une TVA exigible et des cotisations sociales, tout en payant fournisseurs et salariés.
En France, certaines sociétés soumises à l’impôt sur les sociétés versent des acomptes fondés sur des résultats antérieurs. Le dispositif prévoit normalement quatre acomptes lorsque l’impôt dépasse 3 000 €, sous réserve des conditions applicables. La fiche de la DGFiP sur la modification des acomptes d’impôt sur les sociétés explique les possibilités de modulation et les risques associés à une estimation insuffisamment justifiée.
Une forte croissance peut ainsi faire augmenter les sommes à provisionner pour les périodes suivantes, alors que les fonds supplémentaires sont déjà engagés dans de nouvelles embauches, des stocks ou des équipements. Les acomptes ne reflètent pas toujours immédiatement la situation économique du moment.
Le paiement tardif ajoute un risque distinct. Des intérêts et majorations peuvent s’appliquer selon la nature de l’impôt, les circonstances et les dispositions du pays concerné. Une tension initialement temporaire peut alors générer un coût supplémentaire.
La précaution centrale consiste à considérer les sommes fiscalement engagées comme indisponibles pour les projets facultatifs, même lorsqu’elles figurent encore sur le compte bancaire.
Cette distinction constitue la base d’une planification fiable. Elle doit ensuite être traduite dans un calendrier qui réunisse les flux d’exploitation, les obligations fiscales et les investissements envisagés.
Comment créer un calendrier financier qui intègre dépenses, impôts et investissements ?
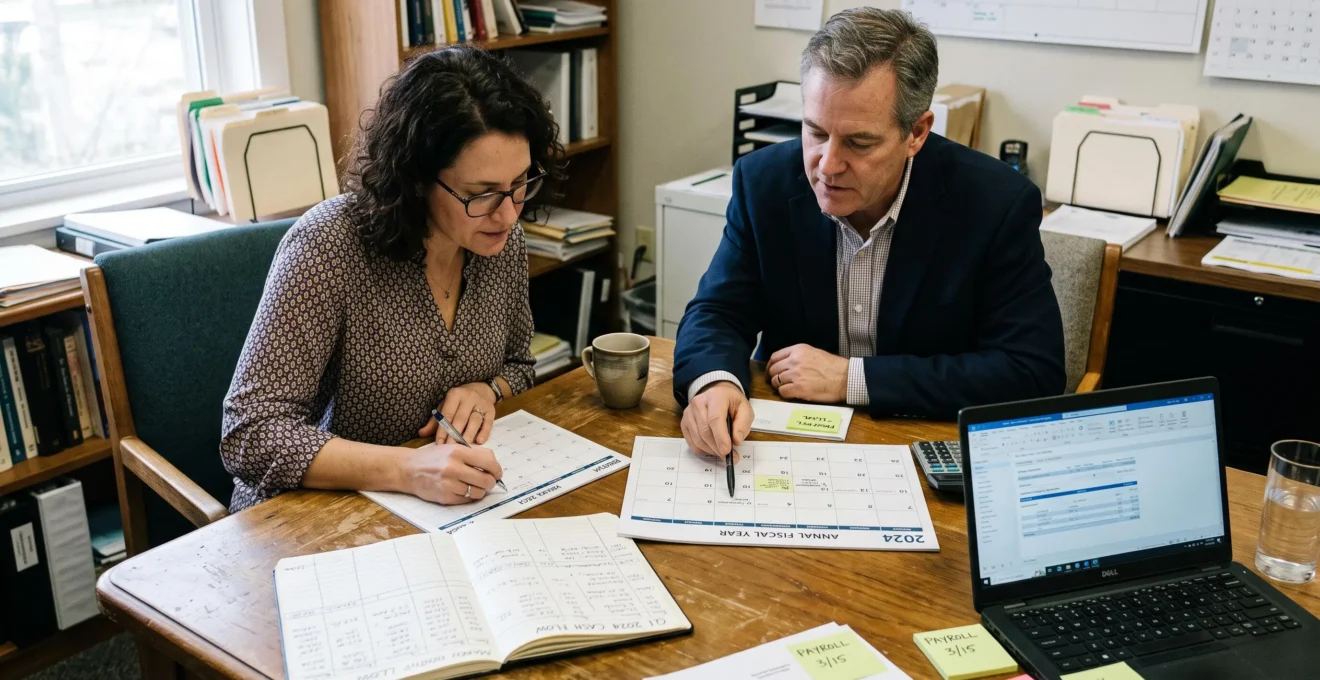
Pour construire un calendrier financier complet, associez un échéancier fiscal à un plan de trésorerie glissant. Le premier recense les dates et montants estimés des obligations, tandis que le second projette les encaissements, dépenses courantes et investissements. Leur rapprochement permet d’identifier les périodes où les sorties prévues dépassent les fonds mobilisables.
La démarche commence par deux ensembles de données. D’un côté figurent les échéances fiscales et sociales : déclarations, acomptes, soldes et régularisations. De l’autre apparaissent les prévisions financières : règlements clients, salaires, achats, remboursements d’emprunts et dépenses d’investissement.
La méthode de Bpifrance Création pour établir un plan de trésorerie repose sur le recensement des encaissements et décaissements prévisionnels, ventilés notamment par mois. Cette logique permet de calculer un solde de trésorerie pour chaque période et de repérer les tensions avant qu’elles ne surviennent.
Il est utile d’associer à chaque obligation estimée une réserve fiscale identifiée. Pour une charge annuelle prévisible, le dirigeant peut établir un objectif mensuel de mise en réserve, puis l’ajuster en fonction des échéances réelles. Une simple division par douze constitue un repère budgétaire, mais ne suffit pas lorsque le premier paiement intervient avant que la réserve soit entièrement constituée.
Le tableau suivant illustre l’articulation des informations. Il s’agit d’un modèle de gestion, non d’un calendrier fiscal réglementaire commun à tous les pays francophones.
| Élément | Information à suivre | Décision associée |
|---|---|---|
| Fiscalité | Nature, montant estimé et date de paiement | Constituer ou ajuster la réserve |
| Exploitation | Encaissements clients et dépenses courantes | Anticiper les décalages de trésorerie |
| Investissements | Date, montant et mode de financement | Avancer, maintenir ou reporter le projet |
| Financement | Échéances des emprunts et ressources disponibles | Vérifier la capacité de remboursement |
| Sécurité | Solde minimal projeté et réserve mobilisable | Déclencher un arbitrage si nécessaire |
Un investissement doit figurer à sa date de décaissement prévue, et non seulement dans le budget annuel. Son traitement fiscal doit être examiné séparément : une dépense d’investissement ne réduit pas nécessairement le bénéfice imposable à hauteur du montant payé pendant l’exercice.
Construire un premier calendrier financier en cinq actions
- Recenser les obligations fiscales et sociales applicables : produire une liste datée des prochaines échéances.
- Estimer les montants dus avec les données comptables disponibles : établir un tableau des charges et acomptes prévisionnels.
- Projeter les encaissements et décaissements sur douze mois glissants : obtenir un solde de trésorerie mensuel.
- Intégrer les investissements et les réserves fiscales : identifier les mois présentant un déficit potentiel.
- Définir un responsable et une date de mise à jour : disposer d’un calendrier validé et révisable à chaque clôture mensuelle.
À chaque actualisation mensuelle, les montants provisionnés doivent être rapprochés des dernières estimations fiscales. Les écarts de chiffre d’affaires, de marge ou de calendrier d’encaissement peuvent justifier une correction immédiate.
Ce calendrier fait apparaître les marges de manœuvre réelles. Lorsqu’un projet important approche d’une échéance fiscale, il devient possible d’arbitrer sur des éléments financiers plutôt que sur la seule disponibilité bancaire du jour.
Investir maintenant ou préserver la trésorerie : comment décider avant une échéance fiscale ?
Avant une échéance fiscale importante, la décision d’investir doit dépendre de trois facteurs : le temps restant avant le paiement, la possibilité de différer ou d’annuler la dépense et le niveau de trésorerie de sécurité après les deux décaissements. Un investissement ne devrait pas compromettre les obligations exigibles, même lorsqu’il présente un intérêt économique réel.
La première étape consiste à calculer le solde projeté après paiement de l’impôt, de l’investissement et des dépenses d’exploitation déjà engagées. Ce solde doit être comparé au minimum nécessaire pour maintenir l’activité en cas de retard client ou de charge imprévue.
La deuxième étape porte sur le caractère réversible de la décision. Une prestation pouvant être reportée sans conséquence majeure n’appelle pas le même arbitrage qu’un équipement indispensable à la continuité de production. Un contrat signé avec des pénalités de résiliation peut également transformer un investissement théoriquement facultatif en engagement financier difficile à modifier.
Le raisonnement selon lequel un achat serait intéressant parce qu’il réduit l’impôt doit être examiné avec prudence. Une économie fiscale ne rembourse pas automatiquement la dépense qui l’a générée. Elle dépend de la déductibilité effective, du régime fiscal, du résultat imposable et des règles applicables.
Cas pratique hypothétique : arbitrer un équipement avant un paiement fiscal
Une PME envisage un équipement de 20 000 € alors qu’elle doit régler prochainement 15 000 € d’impôts. Sa trésorerie disponible s’élève à 45 000 €, et elle souhaite conserver au minimum 20 000 € pour l’exploitation.
Si les deux dépenses sont réglées comptant, il ne reste que 10 000 €, soit 10 000 € de moins que son seuil interne de sécurité. Le projet ne respecte donc pas ce critère. Un report, un financement échelonné ou une révision du calendrier peuvent être étudiés, en comparant leurs coûts et leurs contraintes.
Le mode de financement change l’analyse. Un achat comptant provoque un décaissement initial important. Un emprunt répartit les remboursements dans le temps, mais crée des obligations futures et éventuellement un coût financier. Une location ou un crédit-bail présente encore un autre profil de paiements et de traitement comptable et fiscal.
Il faut également se méfier de l’idée qu’investir en fin d’exercice produit systématiquement un avantage fiscal immédiat. Les règles d’amortissement, de déductibilité et de mise en service varient selon les actifs et les juridictions. La date de paiement ne suffit pas à déterminer l’effet sur le résultat imposable.
L’arbitrage doit finalement confronter quatre éléments : utilité opérationnelle du projet, capacité financière, coût total du financement et conséquences fiscales vérifiées. Une dépense indispensable peut justifier une solution de financement dédiée plutôt qu’un abandon.
Lorsque plusieurs choix restent possibles, leur solidité doit aussi être testée contre des variations d’activité. Une décision viable dans le scénario prévu peut devenir risquée si les recettes arrivent plus tard.
Pourquoi un scénario financier unique peut-il fragiliser votre planification ?
Un scénario financier unique fragilise la planification parce qu’il suppose que les ventes, marges et encaissements évolueront conformément aux prévisions. Or les obligations fiscales peuvent rester exigibles même lorsque l’activité ralentit. Construire plusieurs scénarios permet d’anticiper les écarts, de définir une réserve de sécurité et de distinguer les investissements soutenables des projets trop exposés.
Une démarche opérationnelle consiste à établir trois scénarios partageant le même calendrier d’obligations connues, mais reposant sur des hypothèses économiques différentes.
- Scénario de référence : évolution jugée la plus probable de l’activité, des charges et des délais d’encaissement.
- Scénario dégradé : recettes inférieures aux attentes, retards clients ou dépenses supplémentaires, avec recalcul des conséquences fiscales pertinentes.
- Scénario favorable : progression supérieure au plan, accompagnée des besoins additionnels de financement et des impôts potentiellement plus élevés.
Il ne suffit pas de modifier le chiffre d’affaires. Chaque hypothèse doit être traduite en flux de trésorerie : échéances clients, règlements fournisseurs, stocks éventuels, charges de personnel et fiscalité estimée.
Le scénario dégradé sert à évaluer la réserve de sécurité nécessaire. Il ne garantit pas la couverture de tous les risques, mais révèle les périodes pendant lesquelles l’entreprise pourrait manquer de liquidités. Le scénario favorable permet d’examiner les investissements supplémentaires envisageables, après financement du besoin en fonds de roulement et des obligations associées.
Un test de sensibilité particulièrement utile consiste à décaler de 30 jours puis de 60 jours les encaissements de certains clients, sans modifier artificiellement les dates des paiements fiscaux. Le résultat doit être lu mois par mois, ou à une fréquence plus rapprochée lorsque les échéances l’exigent.
Si le solde passe sous le seuil de sécurité avant une date fiscale importante, plusieurs actions peuvent être étudiées : accélération du recouvrement, réduction des dépenses discrétionnaires, financement du cycle d’exploitation ou report d’un investissement non essentiel.
Il convient de distinguer le scénario et le plan de pilotage. Les scénarios explorent plusieurs futurs possibles ; le plan retient des hypothèses de gestion et précise les décisions à prendre. Lorsque les faits rendent le scénario dégradé plus probable, attendre la clôture annuelle pour réviser le plan accroît inutilement le risque.
Les scénarios deviennent réellement utiles lorsqu’ils conduisent à des décisions datées. Ils doivent donc être actualisés après tout changement suffisamment important pour remettre en cause les hypothèses initiales.
Quand actualiser votre planification fiscale et financière après un changement important ?
La planification fiscale et financière doit être actualisée dès qu’un événement modifie sensiblement les recettes, les dépenses, les règles d’imposition ou les dates de paiement prévues. Une révision exceptionnelle ne doit pas attendre le prochain bilan périodique lorsque les nouvelles données risquent de compromettre une échéance fiscale ou un investissement déjà programmé.
Plusieurs événements justifient un réexamen immédiat : changement de régime fiscal, modification notable des prévisions commerciales, acquisition importante, recrutement significatif, évolution du statut juridique ou entrée en vigueur d’une nouvelle disposition légale applicable à l’entreprise.
Chaque changement doit être analysé sur deux axes distincts : le montant de l’obligation et son calendrier d’exigibilité. Une hausse du bénéfice imposable peut modifier les charges fiscales estimées, alors qu’un changement de régime déclaratif peut surtout transformer la fréquence et les dates des paiements.
Certains effets sont différés. Un investissement engagé aujourd’hui peut générer des remboursements futurs et avoir des conséquences fiscales réparties sur plusieurs exercices. Une modification importante du résultat peut également influencer les acomptes ultérieurs dans les systèmes qui les calculent à partir d’exercices antérieurs.
Pour éviter une révision uniquement centrée sur l’urgence, le plan doit couvrir les prochaines échéances et, lorsque les décisions produisent des effets différés, les exercices suivants.
Un protocole interne simple peut être appliqué à chaque événement déclencheur :
- Enregistrer la date du changement et l’hypothèse financière devenue obsolète.
- Recalculer les principales recettes, dépenses et charges fiscales estimées.
- Vérifier l’effet sur les trois prochaines échéances fiscales pertinentes.
- Actualiser le plan de trésorerie et les réserves affectées.
- Valider les nouveaux arbitrages avec les responsables concernés, dans un délai interne défini en fonction de l’urgence.
Les changements réglementaires demandent une vigilance particulière. Une disposition peut concerner seulement certaines entreprises, certains secteurs ou certains exercices. Sa prise en compte doit reposer sur la règle effectivement applicable, plutôt que sur une annonce générale.
Un tableau de suivi indiquant l’événement, le responsable, la date de révision et la décision permet de conserver la traçabilité des hypothèses. Il facilite aussi le dialogue entre direction, responsable financier et conseil fiscal.
Parmi les événements déclencheurs, une forte évolution de l’activité mérite une attention spécifique, car elle peut modifier simultanément les besoins de financement et plusieurs paramètres fiscaux.
Quand revoir votre planification fiscale après une forte évolution de l’activité ?
Après une forte hausse ou baisse d’activité, la planification fiscale doit être revue dès que l’écart avec les prévisions rend les provisions existantes peu fiables. Il faut recalculer le bénéfice imposable estimé, vérifier les obligations de TVA et examiner les possibilités réglementaires d’ajustement des acomptes, sans attendre systématiquement la clôture de l’exercice.
La croissance crée parfois une tension paradoxale. Une hausse des ventes peut s’accompagner de stocks supplémentaires, de créances clients plus importantes et d’embauches nécessaires avant l’encaissement des recettes. L’entreprise finance alors son expansion tout en préparant ses obligations fiscales.
Le besoin en fonds de roulement permet d’analyser cette situation. Dans une approche simplifiée, il dépend notamment des stocks, des créances clients et des dettes fournisseurs. La fiche de Bpifrance Création sur le besoin en fonds de roulement explique comment les délais de règlement et les stocks influencent les besoins de financement.
La hausse du chiffre d’affaires ne provoque toutefois pas automatiquement une augmentation du besoin en fonds de roulement. L’impact dépend du modèle économique, des délais de paiement et des caractéristiques du cycle d’exploitation.
Pour déclencher une révision, la direction peut définir un seuil interne d’écart entre activité réalisée et prévisionnelle. Ce seuil doit être adapté à la volatilité de l’entreprise : il s’agit d’un indicateur de pilotage, non d’une limite fiscale universelle.
Dès que ce seuil est dépassé, le recalcul peut suivre quatre étapes : actualiser le chiffre d’affaires et les charges attendus, estimer le résultat fiscal révisé, recalculer les obligations prévisibles selon le régime applicable, puis intégrer les paiements actualisés dans le plan de trésorerie.
Une baisse d’activité appelle également une révision. Maintenir une réserve calculée sur des bénéfices devenus improbables peut réduire inutilement la trésorerie affectable à l’exploitation. Certains régimes permettent d’ajuster les acomptes, mais seulement selon des conditions précises. En France, la modulation des acomptes d’impôt sur les sociétés nécessite notamment une estimation justifiable ; une modulation insuffisante peut exposer l’entreprise à des pénalités.
Il faut enfin examiner les seuils réglementaires. Une forte variation d’activité peut modifier l’éligibilité à certains régimes de TVA, dispositifs ou obligations déclaratives. Ces seuils varient selon les pays et parfois selon la nature de l’activité ; un franchissement ne signifie pas nécessairement que toutes les nouvelles règles prennent effet immédiatement.
La révision exceptionnelle ne remplace pas le suivi habituel. Elle doit s’inscrire dans une organisation de contrôle financier suffisamment régulière pour détecter les écarts avant qu’ils deviennent critiques.
À quelle fréquence faut-il vérifier la santé financière d’une PME en croissance ?
Une PME en croissance peut organiser son suivi autour d’un contrôle de trésorerie mensuel et d’une revue financière plus approfondie chaque trimestre ou semestre. Cette fréquence doit être renforcée lorsque les encaissements deviennent incertains, que les échéances fiscales se rapprochent ou que les investissements mobilisent une part importante des liquidités disponibles.
Le contrôle mensuel a pour fonction principale de répondre à une question opérationnelle : l’entreprise dispose-t-elle des fonds nécessaires pour honorer ses engagements à court terme ? Il doit donc rester relativement court, standardisé et orienté vers des décisions concrètes.
Quatre indicateurs peuvent structurer cette vérification : la position de trésorerie projetée jusqu’à la prochaine échéance fiscale majeure, l’écart entre réserves constituées et impôts estimés, le niveau des retards clients et la consommation éventuelle de la réserve de sécurité.
Cette vérification ne suffit pas à apprécier la santé financière globale. Une entreprise peut conserver des liquidités satisfaisantes à court terme tout en dégradant sa rentabilité ou en augmentant excessivement son endettement.
La revue trimestrielle ou semestrielle doit donc compléter le contrôle de trésorerie par l’analyse de la rentabilité, des marges, de l’endettement, du fonds de roulement, du besoin en fonds de roulement et des investissements futurs. Elle sert à vérifier si la stratégie de développement reste compatible avec les ressources financières.
Lorsque des sorties importantes sont prévues dans les semaines suivantes, un suivi hebdomadaire des encaissements et des paiements peut devenir pertinent. Une telle fréquence constitue une adaptation au risque, et non une obligation générale.
Chaque contrôle devrait aboutir à un résultat vérifiable : maintien des hypothèses, correction d’une prévision, ajustement d’une réserve, décision de financement ou report d’une dépense. Un tableau de bord sans décision associée risque de devenir une simple formalité administrative.
Ce suivi révèle parfois plusieurs besoins simultanés : régler un impôt, remplacer un équipement, recruter ou renforcer le fonds de roulement. Il reste alors à définir un ordre de priorité qui protège l’exploitation sans empêcher les projets utiles.
À retenir pour arbitrer les prochaines décisions
- Une dépense urgente doit être évaluée selon ses conséquences financières et juridiques, pas seulement selon sa date.
- La trésorerie libre doit être calculée après prise en compte des obligations et du niveau de sécurité nécessaire.
- Les projets différés doivent conserver des conditions de réexamen précises pour ne pas être abandonnés par défaut.
Comment fixer vos priorités financières quand plusieurs besoins sont urgents ?
Lorsque plusieurs besoins financiers sont urgents, classez-les selon leurs obligations juridiques, leur importance pour la continuité d’exploitation et leur contribution stratégique. La première priorité consiste à sécuriser les engagements exigibles et les dépenses indispensables. Les projets de croissance viennent ensuite, selon leur rentabilité attendue, leur calendrier et la capacité de trésorerie restante.
Cette hiérarchie ne signifie pas que chaque impôt à venir doit automatiquement empêcher tout investissement. Elle impose de vérifier que les obligations pourront être honorées avant de mobiliser les fonds correspondants pour d’autres usages.
Les obligations fiscales et sociales doivent être intégrées comme des contraintes fortes du calendrier. Les échéances de salaires, de remboursement et les contrats essentiels demandent également une attention particulière. Les priorités effectives doivent être établies selon les conséquences juridiques et opérationnelles de chaque engagement, sans présumer d’un ordre légal universel applicable dans toutes les situations.
Les dépenses nécessaires à la continuité de l’activité occupent ensuite une place spécifique. Reporter la réparation d’une machine essentielle peut provoquer un coût supérieur à la dépense initialement évitée. À l’inverse, un projet d’expansion intéressant mais non indispensable peut parfois être décalé sans perte majeure.
Un outil utile est la capacité de résistance financière : combien de temps l’entreprise peut-elle honorer ses décaissements obligatoires si ses encaissements prennent du retard ?
Le calcul doit reposer sur les flux prévus, et pas seulement sur une division approximative de la trésorerie par les charges mensuelles. Il faut tenir compte des réserves déjà affectées, des paiements irréguliers et des dates auxquelles les fonds seront réellement nécessaires.
Les projets peuvent ensuite être classés selon leur réversibilité, leur impact sur la trésorerie, leurs avantages économiques attendus et les conséquences d’un report. Une dépense peu urgente mais stratégique peut conserver une priorité élevée à moyen terme, même si son lancement immédiat n’est pas possible.
Après chaque grande échéance fiscale, il est pertinent de réexaminer les sommes auparavant affectées à cette obligation. Attention cependant : le paiement d’un impôt ne libère pas mécaniquement une trésorerie supplémentaire. La capacité disponible doit être recalculée en tenant compte des obligations suivantes.
Un plan de réaffectation peut prévoir, dans cet ordre adapté à la situation, la reconstitution d’une réserve insuffisante, la réduction de financements coûteux lorsque cela est pertinent, puis le financement des investissements prioritaires. Les choix doivent rester fondés sur les besoins et les contraintes réels de l’entreprise.
La prochaine étape consiste à réunir direction, responsable financier et conseil comptable ou fiscal autour des prévisions actualisées, puis à valider trois décisions concrètes : les obligations à sécuriser, la réserve minimale à maintenir et les projets pouvant être engagés sans fragiliser les prochains paiements.
Quelle est la différence entre une provision comptable et une réserve de trésorerie fiscale ?
Une provision comptable répond à des règles de comptabilisation précises, liées notamment à la nature d’une obligation et à son estimation. Une réserve de trésorerie fiscale est une somme identifiée dans la gestion financière pour préparer un paiement futur. La seconde constitue un outil interne de pilotage et ne correspond pas nécessairement à une provision au sens comptable.
Faut-il disposer d’un logiciel spécialisé pour planifier les échéances fiscales ?
Pas nécessairement. Un tableur correctement structuré peut suffire lorsque les flux et les obligations restent peu complexes. L’essentiel est de disposer de données actualisées, d’un responsable identifié, de dates fiables et d’un rapprochement régulier entre prévisions et réalisations. Un outil spécialisé peut devenir utile lorsque le nombre d’entités, d’échéances ou de scénarios augmente.
Une entreprise déficitaire peut-elle quand même avoir des impôts ou taxes à payer ?
Oui. Un résultat déficitaire ne supprime pas automatiquement toutes les obligations fiscales. Selon le pays, la situation de l’entreprise et le régime applicable, certaines taxes, obligations de TVA ou impositions indépendantes du bénéfice peuvent subsister. Le calendrier doit donc recenser chaque obligation séparément plutôt que déduire les paiements fiscaux du seul résultat annuel.
Peut-on modifier les acomptes fiscaux si les bénéfices prévus diminuent ?
Certains régimes le permettent sous conditions. En France, des possibilités de modulation existent pour les acomptes d’impôt sur les sociétés, selon l’impôt estimé et les versements déjà effectués. Une estimation insuffisamment justifiée peut entraîner des conséquences financières. Il faut donc vérifier la règle applicable à l’entreprise et documenter le calcul avant toute modification.
Comment coordonner la planification fiscale entre plusieurs établissements ou sociétés ?
Il convient de recenser les obligations propres à chaque entité, puis de consolider les calendriers financiers sans confondre leurs disponibilités juridiques et bancaires. Les mécanismes éventuels de groupe, de compensation ou de centralisation de trésorerie doivent être vérifiés selon le droit applicable. Une vision consolidée facilite les arbitrages, mais ne remplace pas le suivi individuel des engagements.