
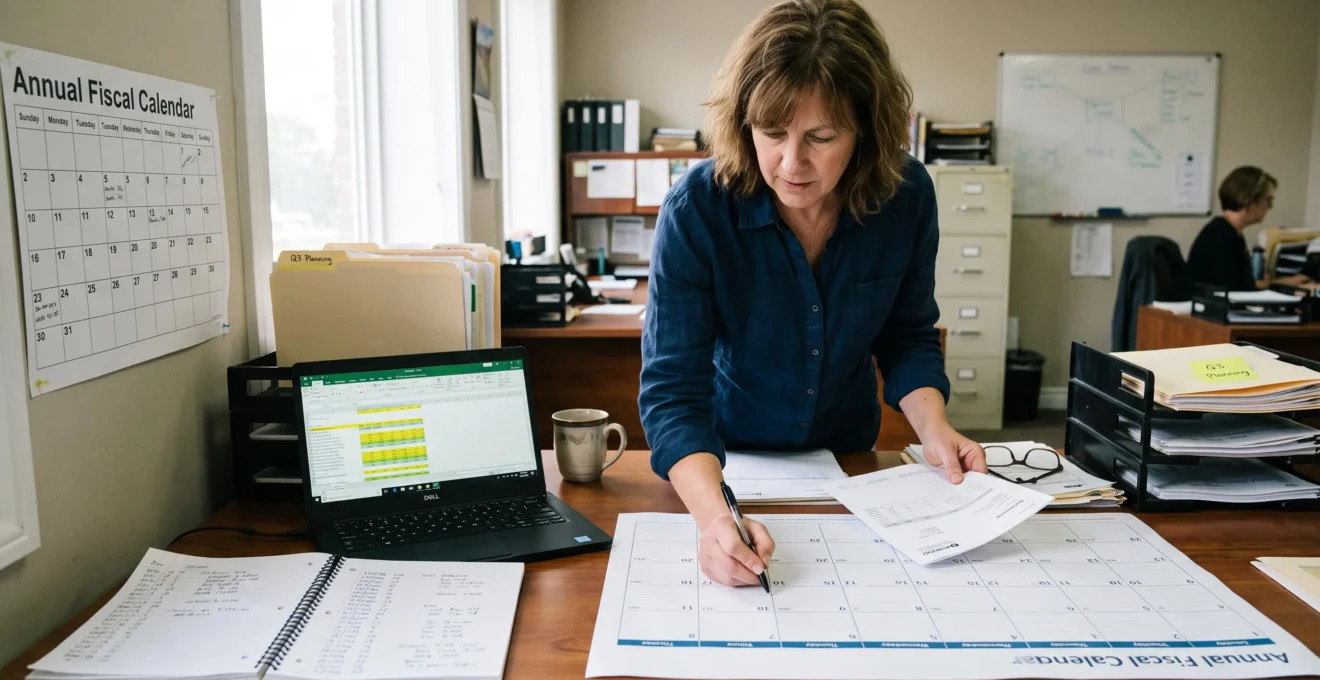
Une échéance fiscale manquée ne résulte pas toujours d’un manque de connaissances comptables. Elle peut provenir d’une facture introuvable, d’un changement d’activité mal communiqué ou d’une déclaration préparée trop tard. Pour un dirigeant de petite entreprise, la difficulté consiste souvent à coordonner plusieurs obligations alors que les informations nécessaires sont dispersées entre différentes personnes et différents outils.
Pour réduire ce risque, il faut construire un système qui associe chaque obligation à une date, un responsable, des documents et des vérifications. Le calendrier fiscal devient alors un instrument de pilotage plutôt qu’une simple liste de délais.
Cette organisation doit néanmoins correspondre au pays d’établissement, au régime fiscal et aux activités réellement exercées. Les règles françaises de TVA, les obligations belges et les déclarations de taxes québécoises ne sont pas interchangeables. Les méthodes de préparation et de contrôle peuvent être communes, mais les échéances réglementaires doivent toujours être vérifiées auprès de l’administration compétente.
Les fondamentaux d’une organisation fiscale fiable
- Inventorier les obligations applicables et actualiser cette liste après chaque changement important dans l’entreprise.
- Prévoir des jalons de collecte, de vérification et de validation avant chaque échéance officielle.
- Documenter les écritures, clarifier les responsabilités et effectuer des contrôles réguliers, notamment pour la TVA.
- Pourquoi vos obligations fiscales peuvent-elles évoluer après un changement d’activité ?
- Comment créer un calendrier fiscal qui laisse assez de temps pour chaque vérification ?
- Gestion fiscale interne ou accompagnement externe : où placer la limite ?
- Quels changements internes doivent être signalés pour éviter une erreur fiscale ?
- Quand faut-il revoir votre organisation fiscale après une croissance de l’entreprise ?
- Comment préparer les éléments de TVA au fil du mois plutôt que la veille de l’échéance ?
- Quelles pratiques informelles peuvent fragiliser la conformité de vos écritures comptables ?
- Comment préparer votre déclaration de TVA sans découvrir une anomalie au dernier moment ?
Pourquoi vos obligations fiscales peuvent-elles évoluer après un changement d’activité ?
Vos obligations fiscales peuvent évoluer lorsqu’un changement d’activité modifie votre régime d’imposition, votre chiffre d’affaires, votre structure juridique ou la nature de vos opérations. Certaines modifications touchent la fréquence des déclarations, tandis que d’autres concernent uniquement les informations à déclarer. Le calendrier précédent doit donc être réexaminé dès qu’un changement significatif intervient.
Une entreprise qui ajoute une prestation à son activité commerciale initiale peut devoir distinguer plusieurs catégories d’opérations. Selon sa situation, cette évolution peut nécessiter un traitement différent des recettes, des taux applicables ou des justificatifs. Un changement de forme juridique peut également imposer un réexamen de certaines obligations, sans que toutes les échéances soient nécessairement modifiées.
En France, les régimes d’imposition à la TVA présentés par l’administration fiscale montrent que les modalités déclaratives varient selon le régime applicable. La franchise en base, le régime simplifié et le régime réel normal n’impliquent pas les mêmes obligations périodiques. Un changement de situation peut donc avoir des conséquences directes sur le calendrier.
Il faut cependant distinguer deux questions. La date ou la fréquence de déclaration change-t-elle ? Et le contenu de la déclaration change-t-il ? Une entreprise peut conserver la même échéance tout en devant modifier ses calculs ou les catégories d’opérations déclarées.
Au Québec, la fréquence attribuée pour les déclarations de TPS/TVH et de TVQ dépend notamment des ventes taxables annuelles, avec des possibilités de choix et des exceptions. Un développement commercial justifie donc de vérifier si la fréquence applicable reste inchangée, sans présumer qu’un franchissement de seuil produit immédiatement une modification.
Pour sécuriser une transition, construisez un tableau comparant les obligations avant et après le changement. Faites apparaître les déclarations nouvelles, celles qui disparaissent, les éventuelles périodes transitoires et les démarches nécessaires auprès des organismes concernés.
Cette comparaison doit aussi vérifier les obligations restantes de l’ancienne activité. Une cessation partielle ou une réorganisation ne supprime pas nécessairement toutes les démarches relatives aux périodes antérieures.
Le principe est de ne jamais reconduire automatiquement un calendrier ancien : sa validité dépend de la situation fiscale actuelle et des règles applicables à chaque période.
Comment créer un calendrier fiscal qui laisse assez de temps pour chaque vérification ?
Un calendrier fiscal efficace part de chaque date limite officielle et remonte jusqu’au début réel du travail. Il doit intégrer la collecte des justificatifs, les contrôles comptables, les corrections et la validation finale. Prévoir plusieurs jalons intermédiaires permet de détecter les difficultés avant qu’elles ne compromettent le dépôt ou le paiement.
Commencez par recenser les obligations applicables : TVA ou taxes équivalentes, déclarations de résultats, éventuels acomptes, taxes locales et autres obligations propres à l’entreprise. Pour chacune, consultez les informations officielles correspondant au régime et au territoire concernés.
Ajoutez ensuite une estimation réaliste du travail nécessaire. Une déclaration habituelle nécessitant peu de pièces n’exige pas la même préparation qu’une obligation annuelle impliquant des rapprochements, des validations ou plusieurs établissements.
Le calendrier peut distinguer trois catégories de jalons :
- Les échéances réglementaires sensibles : dates de dépôt ou de paiement dont le non-respect peut entraîner des conséquences fiscales.
- Les échéances de correction : dates permettant de résoudre une incohérence, une omission ou une question avant le dépôt.
- Les échéances internes : dates de collecte, de contrôle, de revue et de validation, créées pour organiser le travail.
Cette classification est un outil de gestion interne, et non une catégorisation officielle des sanctions. Elle aide à déterminer quels événements nécessitent une alerte renforcée.
Dans un exemple purement hypothétique, une entreprise dont une déclaration arrive à échéance le 20 d’un mois peut choisir de commencer la collecte le 5, de vérifier les pièces le 10 et de terminer le contrôle comptable le 15. Ces dates illustrent des jalons internes, et non des délais fiscaux officiels.
Prévoyez également un responsable principal et un suppléant. Une échéance ne devrait pas dépendre uniquement de la mémoire ou de la disponibilité d’une personne.
Construire votre calendrier fiscal en cinq actions
- Inventoriez toutes les déclarations et tous les paiements applicables. Livrable : un registre des obligations avec leur organisme destinataire.
- Vérifiez les échéances officielles et les fréquences correspondantes. Livrable : un calendrier annuel daté et actualisé.
- Évaluez le temps nécessaire à la collecte, aux contrôles et aux corrections. Livrable : une fiche de préparation par obligation.
- Attribuez chaque étape à un responsable et prévoyez un remplaçant. Livrable : une matrice de responsabilités validée.
- Programmez des rappels et archivez les confirmations de dépôt et de paiement. Livrable : un tableau de suivi comportant des preuves vérifiables.
Un calendrier ne devient réellement opérationnel que lorsqu’il permet de savoir, à tout moment, ce qui reste à préparer, qui doit intervenir et quels contrôles sont déjà terminés.
Gestion fiscale interne ou accompagnement externe : où placer la limite ?
La limite entre gestion fiscale interne et accompagnement externe dépend de la complexité des obligations, du volume des opérations, des compétences disponibles et des conséquences possibles d’une erreur. Une organisation mixte est souvent envisageable : l’entreprise conserve la collecte et le suivi quotidien, tandis qu’un professionnel intervient sur les traitements complexes ou les validations sensibles.
La décision ne devrait pas reposer uniquement sur la taille de l’entreprise. Une petite structure réalisant des opérations fiscales particulières peut nécessiter davantage d’expertise qu’une entreprise plus importante dont les opérations sont simples et répétitives.
Quatre critères permettent d’évaluer l’organisation :
- Le nombre de déclarations et leur fréquence, qui déterminent la charge administrative récurrente.
- La complexité des règles applicables, notamment lorsque plusieurs activités, régimes ou territoires interviennent.
- La disponibilité de personnes capables de préparer, vérifier et expliquer les traitements fiscaux.
- Le coût prévisible d’un accompagnement comparé aux risques financiers et opérationnels des erreurs.
Le partage peut être formalisé dans un tableau de responsabilités.
| Tâche | Gestion interne possible | Intervention externe pertinente |
|---|---|---|
| Collecte des factures | Classement et contrôle de réception | Définition des règles de traitement |
| Calendrier fiscal | Suivi des échéances et rappels | Vérification des obligations applicables |
| Déclarations récurrentes | Préparation des données | Revue ou établissement selon compétences et mandat |
| Opérations inhabituelles | Identification et documentation | Analyse fiscale et traitement approprié |
| Archivage | Conservation organisée des justificatifs | Contrôle des règles et pratiques de conservation |
Le principal risque d’une organisation mixte est la zone grise entre deux intervenants. Le dirigeant peut penser que le cabinet a vérifié toutes les pièces, tandis que le cabinet suppose que les données transmises ont déjà été contrôlées. Une responsabilité implicite devient alors une faiblesse du processus.
Un document de répartition doit préciser qui prépare, qui contrôle, qui autorise, qui transmet effectivement la déclaration et qui conserve l’accusé de réception. Il faut aussi prévoir le traitement des demandes urgentes et des absences.
L’intervention d’un prestataire ne dispense pas l’entreprise de comprendre ses obligations et de fournir des informations exactes. Les responsabilités légales respectives dépendent du droit applicable et du mandat confié.
L’objectif n’est pas d’externaliser le maximum de tâches, mais de garantir que chacune dispose d’un responsable identifié, de compétences suffisantes et d’une trace de validation.
Quels changements internes doivent être signalés pour éviter une erreur fiscale ?
Les changements d’adresse, de dirigeant, d’activité, de forme juridique ou d’établissement doivent faire l’objet d’une vérification de leurs conséquences administratives et fiscales. D’autres modifications, comme une évolution du capital ou du régime de TVA, peuvent également nécessiter des démarches. Le signalement doit suivre la procédure adaptée à la nature du changement.
Les informations utilisées pour les déclarations ne proviennent pas uniquement des logiciels comptables. Elles reposent également sur les données administratives enregistrées auprès des organismes compétents : identification, siège, établissements, activités et régimes.
Une modification non communiquée peut donc produire des incohérences. Par exemple, une adresse ancienne risque de compliquer la réception de certaines correspondances. Une activité mal identifiée peut conduire à réexaminer trop tard le régime ou les traitements applicables. Ce sont des risques possibles, et non des conséquences automatiques de chaque modification.
En France, la fiche de l’administration fiscale sur les formalités de création et de modification d’entreprise explique le rôle du guichet des formalités des entreprises. Celui-ci permet notamment de déclarer plusieurs changements administratifs. Les modifications portant uniquement sur certaines options ou sur le régime fiscal peuvent relever d’une démarche directe auprès du service des impôts des entreprises.
Pour éviter les oublis, les changements suivants méritent au minimum une revue interne :
- Modification de l’adresse du siège ou des coordonnées administratives.
- Ouverture, transfert ou fermeture d’un établissement.
- Changement de dirigeant, de gérance ou de forme juridique.
- Ajout, modification ou cessation d’une activité.
- Modification de l’objet social, des statuts ou de la répartition du capital.
- Changement de régime fiscal ou d’option de TVA.
Cette liste sert à déclencher une vérification : elle ne signifie pas que toutes ces modifications produisent systématiquement les mêmes formalités ou conséquences fiscales.
Un processus simple consiste à demander, lors de chaque décision importante : « Cette modification change-t-elle une information connue de l’administration ou une règle fiscale appliquée à l’entreprise ? » Si la réponse est positive ou incertaine, une personne désignée vérifie les démarches et en conserve la preuve.
Inscrivez également une date cible pour chaque mise à jour. Elle doit être déterminée en fonction des délais légaux applicables et non d’un délai interne uniforme choisi arbitrairement.
Le calendrier fiscal doit ainsi être relié aux décisions de gestion, et non fonctionner comme un document isolé du reste de l’entreprise.
Quand faut-il revoir votre organisation fiscale après une croissance de l’entreprise ?
Votre organisation fiscale doit être réexaminée lorsque la croissance modifie le volume des opérations, les régimes applicables, les effectifs, les activités ou la répartition des responsabilités. Il est préférable d’agir dès l’apparition de tensions dans le processus, plutôt que d’attendre un retard de déclaration ou une anomalie importante.
La croissance ne signifie pas uniquement que davantage de factures doivent être traitées. Elle peut transformer la nature des obligations et rendre insuffisantes des méthodes jusque-là adaptées.
Une petite entreprise peut initialement centraliser ses pièces auprès du dirigeant, effectuer des contrôles ponctuels et suivre ses échéances dans un tableur. Lorsque les transactions se multiplient et que plusieurs personnes interviennent, cette organisation dépend de plus en plus de transmissions informelles.
Certains changements réglementaires peuvent également accompagner le développement. Au Québec, les règles de Revenu Québec sur la modification de la fréquence de déclaration distinguent notamment des fréquences annuelles, trimestrielles et mensuelles selon les ventes taxables, sous réserve des choix autorisés et des exceptions. Cette illustration montre pourquoi la croissance doit s’accompagner d’une vérification des obligations applicables.
Pour reconnaître le moment où la méthode actuelle devient insuffisante, surveillez plusieurs signaux :
- Les justificatifs arrivent régulièrement trop tard pour être contrôlés sereinement.
- Les corrections augmentent après les rapprochements ou les déclarations.
- Une seule personne sait reconstituer les dossiers fiscaux.
- Les échéances sont approchées sans marge suffisante pour résoudre les anomalies.
- De nouvelles activités ou de nouveaux établissements compliquent la consolidation des données.
Un seul signal ponctuel ne justifie pas nécessairement une transformation complète. En revanche, leur répétition suggère que les processus, les responsabilités ou les outils doivent être revus.
Cette révision peut être progressive : formaliser les procédures, centraliser les justificatifs, instaurer un contrôle croisé et automatiser certains rappels. Le choix d’un logiciel supplémentaire n’est pas toujours la première réponse ; un processus mal défini reste fragile même lorsqu’il est numérisé.
Prévoyez une revue à chaque changement significatif et à intervalles réguliers adaptés à l’entreprise. Cette revue examine à la fois les obligations réglementaires et la capacité concrète des équipes à les respecter.
Une organisation évolutive se reconnaît à sa capacité à absorber les changements tout en maintenant une préparation documentée, des responsabilités claires et des contrôles proportionnés.
Comment préparer les éléments de TVA au fil du mois plutôt que la veille de l’échéance ?
La préparation de la TVA gagne à être répartie en opérations régulières : réception et classement des factures, contrôle des données, affectation comptable et vérification des flux. Un point de contrôle hebdomadaire peut faciliter la détection des pièces manquantes, afin que la période précédant la déclaration soit consacrée principalement aux rapprochements et à la validation.
Cette méthode concerne les entreprises soumises à des obligations de déclaration de TVA, avec une fréquence de travail adaptée à leur régime. Une entreprise déclarant trimestriellement peut contrôler ses opérations chaque semaine sans devoir produire une déclaration tous les mois.
Au fil de la période, commencez par enregistrer les justificatifs dès leur disponibilité. Vérifiez les informations essentielles : identité du fournisseur ou du client, nature de l’opération, montant, taxe mentionnée et éléments nécessaires au traitement comptable.
Les opérations doivent ensuite être affectées aux comptes et aux catégories de taxes appropriés. Lorsqu’un traitement est incertain, mieux vaut signaler le document pour une revue que décider tardivement à partir de souvenirs incomplets.
Une routine hebdomadaire peut comporter trois contrôles : les documents attendus ont-ils été reçus, les opérations connues ont-elles été enregistrées et les pièces disponibles permettent-elles de justifier les montants ?
La préparation tardive expose à plusieurs difficultés. Une facture manquante peut nécessiter une relance qui dépasse le temps restant. Un encaissement non rapproché peut conduire à une recherche précipitée. Une opération inhabituelle peut exiger une analyse fiscale impossible à mener correctement dans l’urgence.
Exemple hypothétique : organiser une période de TVA
Une petite entreprise décide de consacrer chaque fin de semaine à la collecte des factures et au rapprochement des opérations enregistrées. Une fois par période, elle examine les opérations atypiques avec son responsable comptable.
Au moment de préparer la déclaration, les dossiers ont déjà fait l’objet de vérifications partielles. Cette méthode vise à limiter les recherches de dernière minute ; elle ne garantit ni l’absence d’anomalies ni la conformité automatique de la déclaration.
La méthode doit aussi respecter les règles de rattachement et d’exigibilité de la TVA applicables. Les dates de facture, de livraison et d’encaissement n’ont pas nécessairement les mêmes conséquences selon les opérations et la législation concernée.
Enfin, gardez une trace des pièces manquantes et des décisions restant à confirmer. Un tableau de suivi des anomalies, avec un responsable et un statut de résolution, évite de retrouver les mêmes questions à chaque clôture.
La qualité d’une déclaration dépend ainsi autant de la discipline documentaire quotidienne que des calculs réalisés au moment de son dépôt.
Quelles pratiques informelles peuvent fragiliser la conformité de vos écritures comptables ?
Les écritures comptables deviennent plus difficiles à justifier lorsque des dépenses sont engagées hors procédure, que des ajustements ne sont pas documentés ou que les pièces justificatives sont mal rattachées. Ces habitudes peuvent compliquer les rapprochements, la préparation des déclarations et les contrôles. Chaque opération doit pouvoir être comprise et retracée à partir d’éléments vérifiables.
Le risque ne provient pas toujours d’une fraude ou d’une erreur volontaire. Une note de frais transmise oralement, un paiement professionnel réalisé avec un compte personnel ou une modification comptable insuffisamment expliquée peuvent laisser une information incomplète dans les dossiers.
Parmi les pratiques à surveiller figurent les remboursements sans justificatif suffisant, les conventions entre associés non formalisées lorsque leur documentation est nécessaire, les écritures de régularisation sans explication et les classements effectués uniquement par habitude.
Le problème apparaît parfois longtemps après l’enregistrement. Au moment d’un rapprochement bancaire ou d’une vérification fiscale, il devient difficile de retrouver l’origine de l’opération, la raison de son traitement et la personne qui l’a autorisé.
En Belgique, les obligations comptables et de facturation détaillées par le SPF Finances rappellent notamment la nécessité de justifier les écritures comptables et d’assurer leur cohérence avec les déclarations périodiques de TVA. Les exigences précises de documentation et de conservation restent propres à la réglementation applicable.
Un critère de contrôle utile consiste à se demander si une personne extérieure pourrait reconstituer chaque opération. Cela suppose notamment de retrouver :
- Une pièce justificative appropriée et accessible.
- Une explication claire de la nature économique de l’opération.
- Une affectation comptable cohérente avec les informations disponibles.
- Un rapprochement avec le flux financier correspondant, lorsqu’il existe.
- Une trace des validations ou corrections nécessaires.
Ce test constitue un outil interne de qualité documentaire, et non une définition juridique exhaustive de la conformité comptable.
Les pratiques anciennes exigent une vigilance particulière. Des traitements répétés sans documentation peuvent affecter plusieurs exercices, notamment lorsqu’ils concernent des immobilisations, des provisions ou des rattachements. Une régularisation éventuelle doit alors être examinée selon les règles et périodes concernées.
Pour prévenir cette accumulation, il est préférable de signaler rapidement les écritures insuffisamment documentées et de les faire examiner par une personne compétente, plutôt que de les reconduire sans explication.
Une comptabilité plus facile à vérifier rend également la préparation des déclarations moins dépendante de recherches urgentes et d’explications difficiles à reconstituer.
À retenir avant de préparer votre prochaine déclaration
- Une déclaration fiable repose d’abord sur des opérations enregistrées et justifiées pendant toute la période.
- Les contrôles doivent porter à la fois sur l’exactitude des montants et sur l’exhaustivité des opérations.
- L’historique des déclarations et des anomalies constitue un outil de comparaison utile, sans remplacer l’application des règles fiscales.
Comment préparer votre déclaration de TVA sans découvrir une anomalie au dernier moment ?
Pour préparer une déclaration de TVA sans subir les anomalies de dernière minute, il faut rapprocher les opérations comptables, vérifier les traitements fiscaux et contrôler que les transactions de la période sont correctement prises en compte. Une comparaison avec les périodes précédentes peut révéler des écarts inhabituels, mais elle doit toujours être complétée par des vérifications documentaires.
La déclaration constitue l’aboutissement d’un processus. Si les factures ont été classées régulièrement, si les opérations inhabituelles ont été analysées et si les responsables ont respecté leurs jalons, le contrôle final peut se concentrer sur la cohérence des données.
Le premier ensemble de vérifications concerne les anomalies de saisie. Il s’agit notamment d’un montant erroné, d’une opération enregistrée dans un compte inadapté ou d’un taux appliqué incorrectement. Ces anomalies peuvent souvent être détectées en rapprochant les données comptables, les justificatifs et les calculs déclaratifs.
Le second ensemble concerne les anomalies de complétude. Une facture absente ou une opération entièrement oubliée peut ne générer aucune incohérence visible dans les totaux comptables. C’est pourquoi il faut également examiner la couverture des opérations de la période.
Selon les règles applicables, les contrôles peuvent porter sur les factures émises et reçues, les encaissements, les flux bancaires, les notes de crédit et les opérations exigeant un traitement particulier. Pour certaines opérations, le chiffre d’affaires comptabilisé et les encaissements ne déterminent pas la TVA selon les mêmes modalités : leur rapprochement doit donc tenir compte du régime et des règles d’exigibilité.
Avant validation, une grille de revue peut examiner les points suivants :
- Le chiffre d’affaires enregistré et les montants déclarés sont-ils rapprochés, avec des écarts expliqués ?
- La TVA collectée correspond-elle aux opérations imposables et aux règles d’exigibilité applicables ?
- La TVA déductible repose-t-elle sur des opérations et justificatifs répondant aux conditions requises ?
- Les différents taux et traitements particuliers ont-ils été contrôlés ?
- Les montants atypiques, écritures inhabituelles et avoirs ont-ils été examinés ?
- Les flux de la période ont-ils été comparés aux opérations effectivement enregistrées pour détecter les omissions ?
Une comparaison avec les déclarations précédentes apporte un niveau de contrôle supplémentaire. Une variation importante du rapport entre la TVA collectée et le chiffre d’affaires peut déclencher une recherche d’explication. Elle ne constitue toutefois pas, à elle seule, la preuve d’une erreur : un changement d’activité, de taux, de calendrier d’encaissement ou de composition des ventes peut expliquer certains écarts.
Conservez également les éléments de validation : rapprochements, anomalies résolues, décisions documentées, déclaration transmise et accusé de réception. Le paiement éventuel doit faire l’objet d’un suivi distinct afin de ne pas confondre dépôt et règlement.
Lorsqu’une anomalie demeure non résolue à l’approche de l’échéance, faites examiner rapidement la situation et les modalités de déclaration ou de correction applicables. Une incertitude ne justifie pas de supposer qu’un report ou une régularisation sera automatiquement accepté.
Pour votre prochaine déclaration, commencez par fixer une date interne de revue, désigner la personne chargée de la validation et réunir les justificatifs encore manquants. Une fois ce cycle achevé, utilisez les anomalies rencontrées pour améliorer la préparation de la période suivante.
Comment retrouver les échéances fiscales officielles de son entreprise ?
Consultez les informations et les calendriers de l’administration fiscale compétente, en tenant compte de votre pays, de votre régime d’imposition et des obligations concernées. En France, l’espace professionnel sur impots.gouv.fr permet notamment de consulter les dates de dépôt applicables aux déclarations de TVA. Vérifiez également les échéances de paiement, qui doivent être suivies explicitement.
Un simple tableur suffit-il pour gérer les échéances fiscales d’une petite entreprise ?
Un tableur peut suffire lorsque les obligations sont peu nombreuses, clairement attribuées et régulièrement contrôlées. Il doit au minimum permettre de suivre les dates, les responsables, les statuts de préparation et les preuves de transmission. Lorsque le volume augmente, des rappels automatiques, un historique des modifications et un espace documentaire partagé peuvent devenir utiles.
Faut-il conserver une preuve après chaque déclaration fiscale ?
Il est prudent de conserver les confirmations de dépôt, les justificatifs de paiement et les documents ayant servi à établir les déclarations. Les obligations légales de conservation, les durées applicables et les formats acceptés dépendent de la juridiction et de la nature des documents. L’archivage doit donc être organisé selon les règles correspondantes.
Que faire lorsqu’une erreur est découverte après le dépôt d’une déclaration ?
Commencez par identifier l’opération concernée, la période, l’origine de l’erreur et son incidence éventuelle. Vérifiez ensuite auprès de l’administration compétente ou d’un professionnel les modalités de correction applicables. Elles peuvent varier selon la taxe, le régime, le type d’erreur et la période concernée. Documentez la correction et adaptez le contrôle interne pour limiter les récidives.
À quelle fréquence faut-il actualiser son calendrier fiscal ?
Une vérification régulière est recommandée, avec une revue supplémentaire après tout changement d’activité, de régime, de structure ou de volume susceptible d’affecter les obligations. La fréquence interne peut être adaptée à la complexité de l’entreprise, mais les mises à jour doivent intégrer les dates et règles officielles dès qu’elles deviennent pertinentes pour sa situation.