
Une entreprise peut afficher un bénéfice, augmenter son chiffre d’affaires et pourtant rencontrer de sérieuses difficultés pour payer ses fournisseurs. À l’inverse, une baisse ponctuelle du résultat peut accompagner un investissement nécessaire à son développement. Pour distinguer ces situations, il faut dépasser la lecture isolée des chiffres comptables.
Une analyse financière utile consiste à rapprocher la rentabilité, la structure du bilan et les flux de trésorerie pour identifier les décisions qui amélioreront réellement la situation de l’entreprise. Elle doit répondre à des questions précises : peut-on financer une embauche, supporter un nouvel emprunt, investir dans un équipement ou absorber une hausse d’activité ?
Le dirigeant n’a pas besoin de calculer systématiquement des dizaines de ratios. Quelques indicateurs bien choisis, comparés dans le temps et interprétés selon le modèle économique, permettent souvent de repérer les fragilités prioritaires. L’essentiel est de transformer les constats comptables en actions concrètes, sans confondre bénéfice, disponibilité de trésorerie et capacité durable de financement.
L’essentiel pour analyser les finances d’une entreprise
- Un bénéfice comptable ne garantit pas une trésorerie disponible : les créances clients, les stocks et les échéances de paiement peuvent absorber les liquidités.
- Le choix des indicateurs dépend de la décision : liquidité pour les tensions immédiates, solvabilité pour l’endettement, marge pour la rentabilité.
- Une analyse pertinente croise plusieurs exercices, distingue les flux d’exploitation des financements et intègre les conséquences fiscales des décisions.
- Pourquoi une entreprise bénéficiaire peut-elle présenter une situation financière fragile ?
- Comment analyser vos comptes en 3 étapes sans multiplier les ratios ?
- Liquidité, solvabilité ou marge : quels ratios regarder selon votre problème ?
- Quelle erreur d’analyse peut donner une fausse impression de bonne santé financière ?
- Quand faut-il refaire une analyse financière complète de votre entreprise ?
- Relevé bancaire ou tableau de flux : lequel donne la meilleure vision de vos finances ?
- Quelle erreur de prévision peut vous faire sous-estimer votre charge d’impôt ?
- Comment piloter votre charge fiscale sans prendre de décisions contraires à l’intérêt économique de l’entreprise ?
Pourquoi une entreprise bénéficiaire peut-elle présenter une situation financière fragile ?
Une entreprise bénéficiaire peut être financièrement fragile lorsque ses recettes comptabilisées ne se transforment pas suffisamment vite en encaissements. Les délais de paiement des clients, l’accumulation de stocks ou le remboursement des emprunts peuvent absorber sa trésorerie. Le résultat net mesure un bénéfice comptable, mais ne garantit pas la disponibilité des liquidités nécessaires aux prochaines échéances.
Cette distinction repose sur le décalage entre la reconnaissance comptable des ventes et leur règlement. Une entreprise peut enregistrer une vente dans son chiffre d’affaires alors que le client dispose encore d’un délai pour payer. Le produit contribue au résultat avant que l’argent correspondant soit effectivement encaissé.
Le besoin en fonds de roulement (BFR) permet d’observer une partie de ce phénomène. Il représente les ressources mobilisées par le cycle d’exploitation, notamment pour financer les stocks et les créances clients après prise en compte des dettes d’exploitation.
Comme l’explique la fiche de Bpifrance Création sur le besoin en fonds de roulement, les délais clients, les délais fournisseurs et les stocks constituent des leviers essentiels pour comprendre ces décalages financiers.
Quand la croissance consomme davantage de trésorerie qu’elle n’en génère
Prenons un scénario pédagogique hypothétique : une PME réalise davantage de ventes, mais ses nouveaux clients règlent leurs factures tardivement. Pour honorer ses commandes, elle doit aussi acheter plus de marchandises et renforcer ses stocks. Son résultat comptable progresse, alors que ses décaissements interviennent bien avant les encaissements correspondants.
Si le BFR augmente plus rapidement que les ressources stables permettant de le financer, la croissance provoque une tension. Cette situation est parfois qualifiée d’overtrading : l’entreprise développe une activité supérieure à sa capacité de financement immédiate.
Une croissance rapide n’entraîne toutefois pas automatiquement ce déséquilibre. Tout dépend des délais commerciaux, des besoins de stockage, des avances reçues et des financements disponibles.
Les éléments comptables qui brouillent la lecture du bénéfice
Le compte de résultat comprend également des éléments qui ne correspondent pas directement à des mouvements de trésorerie de la période. Les dotations aux amortissements réduisent ainsi le résultat sans provoquer, à leur date de comptabilisation, de nouvelle sortie d’argent.
Les provisions peuvent produire un effet comparable, sous réserve de leur nature. À l’inverse, une plus-value de cession peut améliorer ponctuellement le résultat sans traduire une amélioration de la rentabilité de l’activité courante. Une plus-value correspond par ailleurs à un gain comptable sur une cession, et non à la totalité de son encaissement.
Pour apprécier la solidité financière, il faut donc examiner simultanément le résultat, le BFR, les dettes à rembourser et les flux effectivement générés.
Le premier réflexe consiste à identifier ce qui immobilise les liquidités avant de chercher à améliorer artificiellement le résultat. Cette lecture prépare une méthode d’analyse plus ciblée.
Comment analyser vos comptes en 3 étapes sans multiplier les ratios ?
Pour analyser les comptes efficacement, commencez par formuler la décision à prendre, sélectionnez ensuite deux ou trois indicateurs adaptés, puis confrontez leurs résultats aux exercices précédents et à votre secteur. Cette démarche évite de produire des ratios sans utilité opérationnelle. Elle permet surtout de relier chaque constat financier à une action de gestion identifiable.
Une analyse financière n’a pas vocation à transformer le dirigeant en spécialiste de toutes les techniques comptables. Son objectif est de réduire l’incertitude sur un problème précis.
- Définir la question de pilotage. Déterminez si vous cherchez à comprendre une tension de trésorerie, une dégradation des marges ou votre capacité à financer un projet. Une question explicite évite de disperser l’analyse.
- Sélectionner les indicateurs pertinents. Pour une difficulté de trésorerie, examinez notamment les encaissements, les délais clients et le BFR. Pour un investissement, privilégiez les flux disponibles, l’endettement et les échéances futures. Pour une baisse de rentabilité, comparez les marges et les charges.
- Interpréter les variations. Comparez les chiffres à ceux des exercices antérieurs, aux prévisions internes et, lorsque les données sont pertinentes, aux entreprises de votre secteur. Recherchez ensuite les causes opérationnelles des écarts.
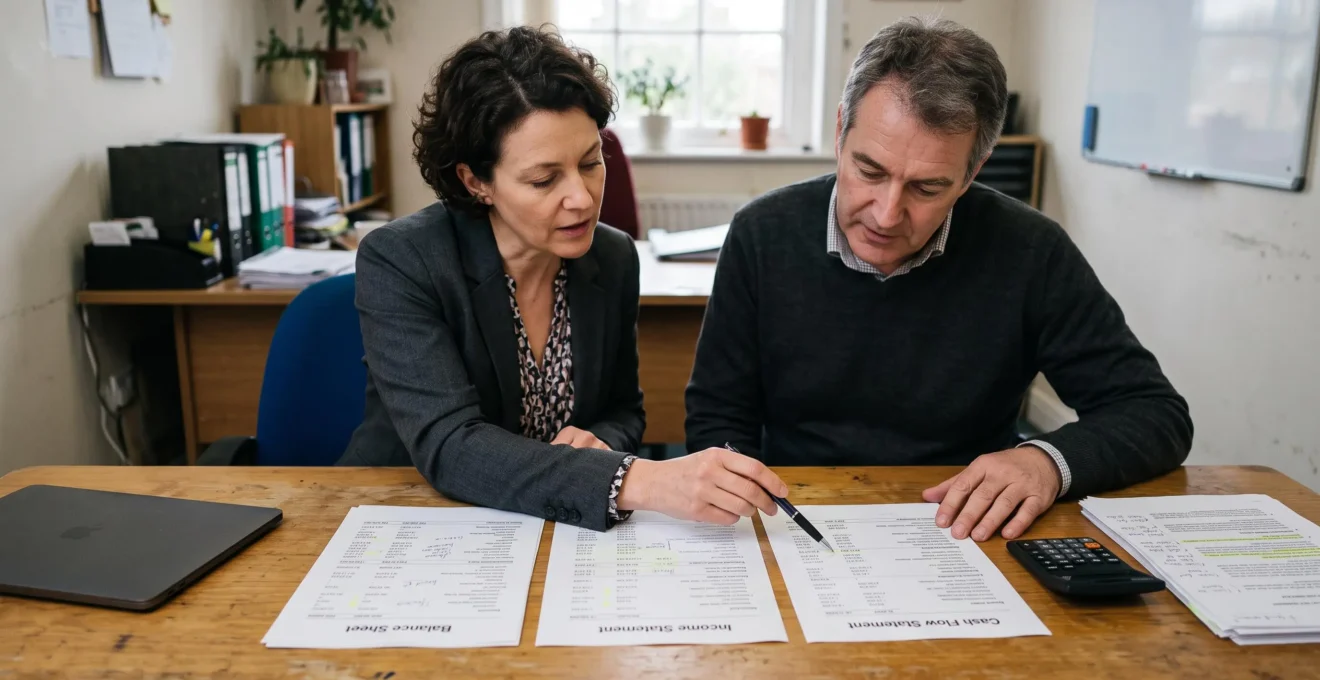
Cette progression gagne à s’appuyer sur trois documents complémentaires : le bilan, le compte de résultat et le tableau des flux de trésorerie.
| Document | Ce qu’il permet d’observer | Question principale |
|---|---|---|
| Bilan | Actifs, dettes, capitaux propres et structure du financement à une date donnée. | L’entreprise dispose-t-elle d’une structure financière adaptée à ses engagements ? |
| Compte de résultat | Produits, charges et formation du résultat pendant une période. | L’activité est-elle rentable et quelles charges pèsent sur ses performances ? |
| Tableau de flux | Encaissements et décaissements regroupés selon leur origine et leur utilisation. | L’activité génère-t-elle réellement de la trésorerie ? |
Il est utile de lire ces documents dans cet ordre tout en les rapprochant. Le bilan décrit la situation à financer, le compte de résultat éclaire la performance et les flux expliquent comment celle-ci se traduit en liquidités. Aucun document ne remplace entièrement les deux autres.
La comparaison sectorielle offre un complément intéressant. En France, le diagnostic OPALE de la Banque de France illustre cette approche en confrontant les indicateurs d’une entreprise à leur historique et à des références sectorielles, sous réserve des données disponibles.
La fiche de la Banque de France sur le diagnostic financier OPALE présente notamment des indicateurs de marge, de résultat, d’endettement et de capacité de remboursement. Elle décrit un diagnostic fondé sur les deux derniers bilans, sous conditions de disponibilité des liasses fiscales.
Votre checklist pour obtenir un diagnostic exploitable
- Rédigez la décision financière à éclairer dans une phrase précise. Livrable : une question de pilotage validée.
- Rassemblez le bilan, le compte de résultat et les mouvements de trésorerie des périodes étudiées. Livrable : un dossier documentaire daté.
- Retenez deux ou trois indicateurs directement liés au problème. Livrable : un tableau avec définition, valeur et période de chaque indicateur.
- Comparez les résultats aux périodes antérieures et recherchez les événements exceptionnels. Livrable : une note expliquant les principales variations.
- Définissez une action corrective, un responsable et une date de contrôle. Livrable : une fiche de décision assortie d’un indicateur de suivi.
Avant de produire un ratio supplémentaire, posez une question : quelle valeur ou quelle évolution pourrait réellement modifier mon choix ? Si la réponse reste floue, l’indicateur est probablement secondaire pour l’analyse en cours.
Liquidité, solvabilité ou marge : quels ratios regarder selon votre problème ?
Le choix dépend du risque que vous souhaitez évaluer. Pour des difficultés de paiement immédiates, privilégiez la liquidité et le BFR. Pour financer un investissement ou mesurer le poids des dettes, examinez la solvabilité et la capacité de remboursement. Pour comprendre une baisse de rentabilité, analysez les marges et les charges d’exploitation.
Ces familles d’indicateurs ne mesurent pas la même chose et ne répondent pas au même horizon temporel. La liquidité concerne principalement la capacité à honorer les échéances proches, la solvabilité la solidité financière sur une durée plus longue, et la marge la performance économique de l’activité.
Le tableau suivant permet de sélectionner rapidement les contrôles utiles selon le problème rencontré.
| Problème rencontré | Famille à privilégier | Indicateurs utiles |
|---|---|---|
| Trésorerie tendue, règlements difficiles | Liquidité | Ratio de liquidité générale, BFR, délais clients et fournisseurs, prévisions de trésorerie. |
| Investissement, emprunt ou refinancement | Solvabilité | Structure des capitaux propres, endettement, capacité de remboursement et échéancier des dettes. |
| Chiffre d’affaires stable mais bénéfice en baisse | Rentabilité | Taux de marge, excédent brut d’exploitation selon le référentiel, poids des charges et rentabilité opérationnelle. |
Le ratio de liquidité générale met en rapport les actifs circulants et les passifs exigibles à court terme. Il donne un premier repère, mais les stocks ou certaines créances peuvent être difficiles à convertir rapidement en liquidités. Un ratio favorable ne garantit donc pas le règlement des prochaines échéances.
La solvabilité demande une autre lecture : une entreprise peut disposer de suffisamment d’argent aujourd’hui tout en supportant un endettement trop lourd pour ses ressources futures. L’échéancier des remboursements et la capacité à générer des flux doivent être examinés ensemble.
Concernant la marge, il faut identifier les causes de sa variation. Une hausse des matières premières, une politique de remise commerciale ou une augmentation des frais fixes peuvent expliquer une rentabilité moins favorable malgré des ventes satisfaisantes.
Ces trois dimensions sont interdépendantes. Une marge qui se contracte réduit potentiellement la génération de trésorerie ; une trésorerie insuffisante peut conduire à emprunter ; un endettement supplémentaire peut ensuite limiter la capacité d’investissement.
Une comparaison sur deux ou trois exercices aide à distinguer une dégradation durable d’une variation ponctuelle. Il faut néanmoins tenir compte de la saisonnalité, des changements de périmètre et des opérations exceptionnelles. À activité saisonnière, une comparaison entre périodes équivalentes peut être plus pertinente qu’une photographie annuelle isolée.
Le ratio le plus utile n’est pas nécessairement le plus sophistiqué. C’est celui qui révèle une cause vérifiable et permet de tester une décision sans masquer les autres dimensions de la santé financière.
Quelle erreur d’analyse peut donner une fausse impression de bonne santé financière ?
L’erreur la plus trompeuse consiste à conclure qu’une entreprise va bien uniquement parce que son résultat net est positif. Ce bénéfice peut coexister avec des dettes fournisseurs croissantes, des créances difficiles à recouvrer ou un financement à court terme excessif. Pour éviter cette illusion, il faut rapprocher le résultat, le bilan et les flux de trésorerie.
Une entreprise peut temporairement préserver ses liquidités en retardant le règlement de ses fournisseurs. Le solde bancaire paraît alors rassurant, mais cette situation dépend du maintien de délais de paiement qui peuvent devenir difficiles à soutenir.
De même, une augmentation simultanée des délais clients et fournisseurs peut indiquer que l’entreprise finance les retards de ses clients par un allongement de ses propres règlements. Cette évolution n’est pas nécessairement anormale à elle seule, mais elle mérite une vérification des échéances et de la qualité des créances.
D’autres éléments peuvent déformer la lecture du résultat : des charges rattachées à une mauvaise période, des provisions insuffisantes ou des produits exceptionnels. Les conséquences comptables et fiscales dépendent de leur nature et doivent être vérifiées avec le professionnel chargé des comptes.
Le signal à surveiller est un écart durable entre la rentabilité affichée et la trésorerie générée par l’exploitation. Une année atypique peut expliquer une divergence ponctuelle, mais sa répétition justifie une investigation.
Un contrôle croisé repose sur trois questions : le résultat provient-il de l’activité habituelle ? Le bilan révèle-t-il une accumulation de créances, de stocks ou de dettes à court terme ? Les flux d’exploitation confirment-ils que l’activité transforme effectivement ses ventes en liquidités ?
Lorsque les réponses divergent, il est préférable de rechercher une cause opérationnelle avant d’engager de nouvelles dépenses ou de distribuer des ressources aux associés.
Un résultat positif est une information favorable lorsqu’il est récurrent et soutenu par des flux cohérents. Il ne devient un argument de solidité financière qu’après examen de la qualité des actifs, des dettes et de leur évolution.
Quand faut-il refaire une analyse financière complète de votre entreprise ?
Une analyse financière complète est particulièrement utile à chaque clôture annuelle, lors des situations comptables intermédiaires et avant toute décision engageant durablement les ressources de l’entreprise. Elle doit aussi être renouvelée en cas de croissance rapide, de tension inhabituelle de trésorerie, d’investissement majeur, de demande de financement ou de changement dans l’actionnariat.
Il faut distinguer deux niveaux de suivi. Le premier consiste à surveiller régulièrement quelques indicateurs opérationnels : liquidités disponibles, encaissements attendus, retards de paiement, niveau des stocks et marges. Le second reprend l’ensemble des états financiers pour apprécier la situation globale.
Dans une activité stable, la clôture annuelle peut constituer le point d’ancrage principal d’une analyse approfondie, complétée par des situations intermédiaires adaptées. Une entreprise connaissant des variations rapides de commandes, de marges ou de besoins de financement peut avoir besoin de réexamens plus rapprochés.
Certains événements rendent cette démarche particulièrement importante :
- Le lancement d’une nouvelle activité ou l’ouverture d’un établissement qui modifie la structure des coûts.
- Un investissement significatif nécessitant un financement ou des décaissements étalés.
- Une demande bancaire, une renégociation de dette ou une entrée d’investisseur.
- Une acquisition, la sortie d’un associé ou une modification majeure du périmètre de l’entreprise.
- Une dégradation persistante des délais clients, de la marge ou des flux d’exploitation.
Attendre la clôture annuelle pour découvrir une dérive importante du BFR peut limiter les solutions disponibles. Une difficulté détectée suffisamment tôt peut encore conduire à revoir les conditions commerciales, les achats, les stocks ou le calendrier d’investissement.
À l’inverse, produire une analyse complète trop fréquemment sans disposer de données fiables risque de mobiliser des ressources sans améliorer les décisions. Le bon rythme dépend de la qualité de l’information comptable, de la volatilité de l’activité et de l’importance des engagements à venir.
Le principe est de ne pas attendre une crise pour mettre à jour ses conclusions. Une analyse financière conserve sa valeur lorsque ses hypothèses restent comparables à la réalité économique observée.
Relevé bancaire ou tableau de flux : lequel donne la meilleure vision de vos finances ?
Le relevé bancaire est adapté au suivi quotidien des encaissements, paiements et soldes disponibles. Le tableau de flux de trésorerie offre une vision plus explicative : il distingue les liquidités générées par l’exploitation, celles utilisées pour investir et celles provenant des financements. Pour évaluer la solidité financière, les deux supports sont complémentaires plutôt qu’interchangeables.
Un relevé bancaire retrace les opérations enregistrées sur un compte pendant une période et permet d’en connaître le solde. Pour une vision exhaustive, il faut toutefois rapprocher l’ensemble des comptes, des éventuelles opérations en attente et des mouvements pertinents.
Il constitue un outil essentiel pour vérifier les règlements et organiser les échéances immédiates. Mais il n’indique pas toujours clairement si les liquidités proviennent des ventes, d’un emprunt, d’un apport en capital ou de la cession d’un équipement.
Le tableau de flux répond précisément à cette question en regroupant les mouvements selon leur nature.
| Catégorie | Opérations concernées | Information pour le dirigeant |
|---|---|---|
| Exploitation | Flux liés aux activités opérationnelles, notamment encaissements clients et paiements d’exploitation. | L’activité courante génère-t-elle des liquidités ? |
| Investissement | Achats et cessions d’immobilisations et autres mouvements d’investissement selon leur classification. | Quelles ressources sont consacrées au développement ou récupérées par les cessions ? |
| Financement | Emprunts, remboursements de capital, apports et distributions selon le référentiel applicable. | Dans quelle mesure la trésorerie dépend-elle de financements externes ? |
Cette présentation correspond aux grandes catégories décrites dans la présentation officielle de la norme IAS 7 sur les flux de trésorerie publiée par l’IFRS Foundation. La norme s’applique aux entités concernées par le référentiel IFRS ; les obligations et modalités de présentation peuvent différer pour les PME établissant leurs comptes selon des normes nationales.
Dans un scénario hypothétique, une entreprise termine l’exercice avec un solde bancaire confortable après avoir contracté un emprunt important. Le tableau de flux peut révéler que cette amélioration provient principalement du financement, tandis que l’exploitation a consommé des liquidités.
La conclusion de gestion change alors : disposer d’argent sur le compte ne signifie pas nécessairement que l’activité finance durablement son fonctionnement.
Le tableau de flux devient particulièrement utile avant un investissement, une négociation bancaire ou une décision de distribution. Il permet de vérifier l’origine des liquidités et leur utilisation. Il doit cependant être complété par un prévisionnel de trésorerie : les flux passés ne garantissent pas les encaissements futurs.
Le relevé bancaire sert à piloter le présent, tandis que le tableau de flux éclaire la formation de la trésorerie sur une période. Leur rapprochement permet de mieux comprendre la capacité financière de l’entreprise avant de prévoir ses prochains décaissements, notamment fiscaux.
Quelle erreur de prévision peut vous faire sous-estimer votre charge d’impôt ?
L’erreur principale consiste à estimer l’impôt directement à partir du résultat comptable sans calculer le résultat fiscal prévisionnel. Certaines charges doivent être réintégrées et certaines déductions peuvent modifier la base imposable. Il faut également anticiper le décalage entre les acomptes déjà versés et l’impôt finalement dû, selon le régime fiscal applicable.
Le bénéfice présenté dans le compte de résultat et le montant servant de base au calcul de l’impôt ne sont pas nécessairement identiques. En France, le résultat fiscal est déterminé à partir du résultat comptable, auquel sont appliqués les retraitements prévus par les règles fiscales.
La fiche de Service Public sur le calcul du résultat fiscal rappelle notamment le rôle des réintégrations et des déductions. Des charges enregistrées en comptabilité peuvent ainsi ne pas être admises en déduction fiscale, sous réserve des règles applicables.
Les amendes et certaines pénalités, certains intérêts ou certains amortissements peuvent, selon les cas, être concernés par des limitations ou des exclusions de déductibilité. Une estimation construite uniquement sur le résultat net risque alors de sous-évaluer la base fiscale.
Le décalage entre acomptes et impôt définitif
La seconde difficulté concerne le calendrier. Dans certains régimes, notamment celui de l’impôt sur les sociétés en France, les acomptes sont calculés en fonction de résultats fiscaux antérieurs, selon les modalités légales applicables.
Une entreprise dont le bénéfice augmente fortement peut ainsi verser des acomptes qui ne reflètent pas encore entièrement la progression du résultat imposable de l’exercice en cours. La régularisation ultérieure peut provoquer une sortie de trésorerie plus importante que prévu.
Ce mécanisme ne doit pas être généralisé à l’ensemble des pays francophones. Les règles de calcul, les échéances, les seuils, les possibilités de modulation et les régimes d’imposition diffèrent selon la juridiction et la situation de l’entreprise.
Comment intégrer l’impôt dans les prévisions ?
Le bon réflexe consiste à établir une projection du résultat fiscal à partir des données comptables disponibles, puis à examiner les échéances de paiement effectivement applicables. Les acomptes, régularisations, crédits d’impôt éventuels et effets des options fiscales doivent être traités séparément.
Il est également utile de réserver, dans le plan de trésorerie, les liquidités nécessaires aux paiements fiscaux attendus. Cette anticipation n’implique pas nécessairement une provision comptable de même montant : la charge enregistrée et les décaissements suivent des logiques distinctes.
Une prévision fiscale fiable ne se limite donc pas à appliquer un taux au bénéfice. Elle suppose de comprendre les retraitements fiscaux et de positionner correctement les échéances dans le plan de trésorerie.
À retenir avant vos prochains arbitrages financiers
- Une économie d’impôt ne constitue pas, à elle seule, une justification suffisante pour engager une dépense ou modifier un financement.
- Chaque option fiscale doit être évaluée avec ses conséquences sur la trésorerie, l’endettement et la capacité d’investissement.
- La solidité d’une décision repose sur son intérêt économique, sa conformité au régime applicable et la possibilité d’en expliquer les motivations.
Comment piloter votre charge fiscale sans prendre de décisions contraires à l’intérêt économique de l’entreprise ?
Pour piloter votre charge fiscale sans fragiliser l’entreprise, évaluez d’abord la pertinence économique de chaque décision, puis ses conséquences fiscales. Un investissement, un emprunt ou un choix de rémunération ne devient pas automatiquement avantageux parce qu’il réduit l’impôt. L’arbitrage doit préserver la trésorerie, la rentabilité et les capacités futures de financement.
Une question simple permet de tester la cohérence d’un projet : auriez-vous pris cette décision si l’avantage fiscal n’existait pas ?
Si la réponse est négative, il faut examiner avec davantage de prudence les coûts directs et indirects de l’opération. Une économie fiscale peut compenser une partie d’une dépense, mais elle ne rend pas nécessairement cette dépense rentable.
Faire passer la logique économique avant l’avantage fiscal
Supposons, à titre purement hypothétique, qu’une entreprise envisage l’acquisition d’un équipement principalement pour bénéficier d’une déduction fiscale. Si cet équipement n’améliore ni la capacité de production, ni la qualité du service, ni la productivité, son coût peut dépasser l’avantage fiscal attendu.
L’investissement mobilise des ressources financières. Il peut nécessiter un emprunt, engendrer des frais d’entretien ou réduire la flexibilité de trésorerie. Le traitement fiscal de la dépense dépend par ailleurs des règles d’immobilisation et d’amortissement applicables.
Le même raisonnement vaut pour les choix de financement. Un emprunt ne doit pas être préféré uniquement en raison d’un avantage fiscal potentiel : son coût, ses garanties, ses échéances et ses effets sur les ratios d’endettement doivent rester compatibles avec la capacité financière de l’entreprise.
Évaluer les conséquences sur la lecture financière de l’entreprise
Une stratégie fiscale peut également produire des effets indirects sur les indicateurs examinés par une banque ou un acquéreur.
Une augmentation de l’endettement peut réduire la capacité à financer un projet ultérieur. Une décision qui consomme fortement la trésorerie peut compliquer le règlement des fournisseurs. Certaines opérations peuvent également modifier le résultat ou la structure des capitaux propres.
Ces effets ne signifient pas que les dispositifs fiscaux sont défavorables. Ils montrent simplement qu’un avantage fiscal doit être intégré à une évaluation complète du coût et des bénéfices économiques.
Les arbitrages entre rémunération et dividendes illustrent cette nécessité. Leur pertinence dépend notamment de la forme juridique, du régime fiscal, du statut social du dirigeant, des besoins personnels et des capacités de distribution de l’entreprise. Aucun choix ne peut être présenté comme optimal sans connaître ces paramètres.
Construire une décision fiscale défendable et traçable
Pour chaque arbitrage significatif, il est utile de formaliser l’objectif économique, les alternatives envisagées, les flux de trésorerie prévisionnels, les risques et les hypothèses fiscales retenues.
Cette documentation facilite les échanges avec l’expert-comptable, le conseil fiscal, les associés et, le cas échéant, les partenaires financiers. Elle permet également de conserver une trace des raisons de la décision et des éléments disponibles au moment où elle a été prise.
La fiscalité des entreprises évolue et varie d’un territoire francophone à l’autre. Avant toute mise en œuvre, les mécanismes envisagés doivent donc être validés au regard des textes applicables, du statut juridique, du régime d’imposition et de la situation réelle de l’entreprise.
Pour votre prochain investissement ou choix fiscal important, préparez une comparaison entre les scénarios avec et sans avantage fiscal, en intégrant les flux de trésorerie, les coûts et les risques. Faites ensuite valider les hypothèses fiscales applicables avant de décider. Cette démarche transforme l’optimisation fiscale en composante du pilotage financier, plutôt qu’en objectif isolé.
Peut-on réaliser une analyse financière sans être expert-comptable ?
Un dirigeant peut réaliser une première analyse à partir de documents fiables en suivant la trésorerie, la marge, les créances et les dettes. L’expert-comptable reste un interlocuteur important pour expliquer les retraitements, vérifier la cohérence des données et sécuriser les décisions complexes. L’objectif du dirigeant est surtout de poser les bonnes questions et d’interpréter leurs conséquences opérationnelles.
Quelle période faut-il retenir pour comparer les performances financières ?
Comparer deux ou trois exercices offre un premier recul sur les tendances, mais cette durée n’est pas une règle universelle. Une activité saisonnière nécessite également des comparaisons entre périodes équivalentes. Les changements de périmètre, les acquisitions et les événements exceptionnels doivent être identifiés pour éviter des conclusions trompeuses.
Un BFR négatif signifie-t-il que l’entreprise n’a aucun risque de trésorerie ?
Non. Un BFR négatif signifie que les ressources issues du cycle d’exploitation dépassent les besoins de financement correspondants à la date observée. Cette situation peut être favorable, notamment lorsque les clients paient rapidement et que les fournisseurs accordent des délais. Elle ne supprime toutefois pas les risques liés aux remboursements d’emprunts, aux investissements, aux pertes d’exploitation ou à une modification des conditions de paiement.
Faut-il toujours améliorer le résultat net pour renforcer la santé financière ?
Pas nécessairement. L’amélioration durable du résultat est généralement souhaitable, mais elle doit être accompagnée d’une bonne maîtrise des besoins de financement et des échéances. Une entreprise peut renforcer sa situation en accélérant ses encaissements, en ajustant ses stocks ou en réorganisant ses financements, même lorsque ces actions n’augmentent pas immédiatement son bénéfice comptable.
Comment savoir si les prévisions financières sont suffisamment fiables pour investir ?
Une prévision est plus utile lorsque ses hypothèses sont explicites et confrontées aux résultats passés. Il faut notamment vérifier les ventes attendues, les marges, les délais d’encaissement, les charges, les échéances de dette et les paiements fiscaux. Tester un scénario moins favorable permet d’apprécier la capacité de l’entreprise à supporter un retard commercial ou une dépense imprévue. Aucune prévision ne supprime l’incertitude, mais une analyse documentée rend les arbitrages plus robustes.