
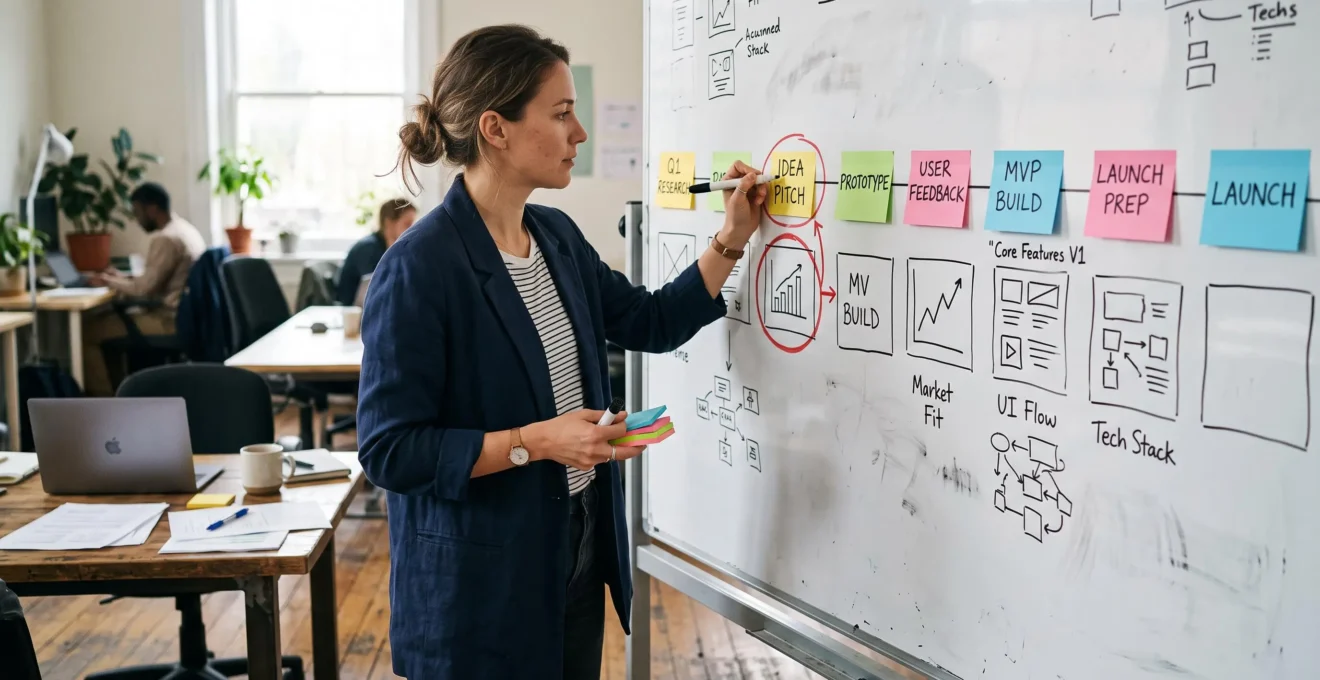
Créer une entreprise ne consiste pas à accomplir le plus rapidement possible toutes les démarches de lancement. L’enjeu est de les réaliser dans un ordre qui permet de vérifier les hypothèses essentielles avant d’engager des moyens difficiles à récupérer. Louer un local, acheter du matériel ou financer un site complet peut sembler concret, mais ces décisions deviennent risquées lorsque la demande reste incertaine.
Une progression cohérente commence par la compréhension du marché, se poursuit par la confrontation de l’offre à des clients potentiels, puis par la préparation juridique, opérationnelle et financière adaptée. Les premières ventes ou les tests commerciaux doivent s’inscrire dans un cadre légal approprié. Le lancement à plus grande échelle intervient lorsque les principaux risques ont été évalués et que les ressources nécessaires sont disponibles.
Cette logique n’impose pas un calendrier identique à toutes les activités. Un consultant indépendant, un commerçant et un fabricant rencontrent des contraintes différentes. Elle donne cependant un repère commun : chaque étape doit apporter une information ou une capacité nécessaire à la décision suivante.
L’ordre des étapes pour lancer une activité
- Validez l’existence d’une demande et la pertinence de votre offre avant d’engager des dépenses importantes.
- Transformez votre objectif commercial en jalons mesurables, puis organisez les tâches selon leurs dépendances et les obligations applicables.
- Préparez un plan de trésorerie fondé sur les dates réelles d’encaissement et de paiement, puis démarrez à une échelle proportionnée aux preuves obtenues.
- Pourquoi commencer par les dépenses avant de valider le marché peut-il bloquer votre projet ?
- Comment transformer votre idée en étapes opérationnelles sans perdre de vue l’objectif final ?
- Comment transformer votre idée en calendrier de lancement étape par étape ?
- Quelles dépenses faut-il éviter avant d’avoir validé vos premiers clients ?
- Étapes parallèles ou successives : comment gagner du temps sans créer de dépendances bloquantes ?
- Quels signaux montrent qu’une étape du projet n’est pas encore assez sécurisée ?
- Quand faut-il arrêter de planifier et commencer réellement le lancement ?
- Comment lancer votre activité avec suffisamment de trésorerie pour atteindre les premiers revenus ?
Pourquoi commencer par les dépenses avant de valider le marché peut-il bloquer votre projet ?
Engager des dépenses importantes avant de vérifier la demande peut bloquer un projet en réduisant sa capacité d’adaptation. Un local loué, un stock acheté ou du matériel spécialisé immobilisent des ressources alors que les attentes des clients restent à confirmer. Si les premières réactions imposent de modifier l’offre, ces engagements limitent les solutions disponibles et accélèrent la consommation de trésorerie.
Au démarrage, plusieurs éléments constituent encore des hypothèses : les clients auront-ils réellement besoin du produit, accepteront-ils son prix et choisiront-ils cette offre plutôt qu’une solution existante ? La préparation matérielle ne répond pas directement à ces questions.
Les recommandations de Bpifrance Création pour tester son idée d’entreprise encouragent à confronter le projet aux clients potentiels et aux acteurs du marché. Les remarques recueillies servent notamment à adapter le concept avant son développement.
Il est utile de distinguer deux catégories de dépenses. Les dépenses difficilement réversibles comprennent notamment les travaux d’aménagement propres à une activité, les stocks spécialisés et certains engagements contractuels prolongés. Les dépenses plus souples incluent les prestations ponctuelles, la location temporaire et les outils résiliables sans pénalité importante.
La distinction dépend des conditions réelles du contrat : un abonnement mensuel peut comporter une durée minimale d’engagement, tandis qu’un équipement peut parfois être revendu. Le montant récupérable et le délai de sortie comptent autant que le montant initial.
Le risque principal est de transformer la validation commerciale en course contre la trésorerie. Lorsque les charges continuent à courir, l’entrepreneur peut être tenté d’interpréter quelques réactions favorables comme une validation suffisante, simplement pour justifier ses engagements.
Un filtre pratique consiste à poser deux questions avant chaque achat :
- Cette dépense permet-elle directement d’obtenir une preuve de demande, de tester un prix ou de réaliser un essai client ?
- Est-elle principalement destinée à préparer une activité dont le modèle commercial n’est pas encore confirmé ?
Dans le premier cas, un budget limité peut être justifié. Dans le second, il est généralement préférable de rechercher une alternative moins engageante, sauf nécessité réglementaire ou technique.
Une fois ces engagements hiérarchisés, le projet peut être décomposé en actions directement liées à son objectif commercial, sans multiplier les tâches préparatoires inutiles.
Comment transformer votre idée en étapes opérationnelles sans perdre de vue l’objectif final ?
Pour transformer une idée en étapes opérationnelles, partez du résultat économique recherché, puis identifiez les clients, les ventes et les preuves nécessaires pour l’atteindre. Chaque action doit contribuer à vérifier une hypothèse ou à rendre possible une décision concrète. Cette décomposition évite de confondre l’avancement du projet avec l’accumulation de tâches administratives ou créatives.
La méthode consiste à construire le projet à rebours. Définissez d’abord un objectif de chiffre d’affaires ou de revenu cohérent avec les coûts envisagés. Estimez ensuite le nombre de ventes nécessaires, en tenant compte du prix, des coûts variables et du rythme d’achat attendu.
Ces calculs restent des hypothèses tant que le marché ne les confirme pas. Ils servent à définir les éléments à tester, et non à prédire des recettes certaines.
Par exemple, pour une prestation de service, la décomposition pourrait suivre cette logique :
- Définir le niveau d’activité économique visé et les charges à couvrir.
- Estimer le nombre de prestations et le prix moyen nécessaires.
- Vérifier que des prospects rencontrent effectivement le problème ciblé.
- Tester leur réaction à une proposition précise et à un prix annoncé.
- Identifier les moyens indispensables pour délivrer la prestation.
- Préparer les démarches nécessaires à une commercialisation effective.
Cette démarche distingue les tâches qui créent de l’information utile de celles qui donnent simplement l’impression de progresser. Construire une identité visuelle complète n’est pas forcément prioritaire si le positionnement commercial reste instable. À l’inverse, obtenir un retour sur une offre chiffrée peut conduire à modifier immédiatement le projet.
Une question permet de hiérarchiser les actions : quelle décision pourra être prise grâce au résultat de cette étape ? Si la réponse demeure vague, la tâche mérite d’être simplifiée, reportée ou rattachée à un objectif plus précis.
Chaque phase doit également comporter un critère de sortie. Pour l’étude du besoin, il peut s’agir d’avoir documenté les situations d’achat et les objections principales. Pour le test commercial, il peut s’agir d’obtenir des engagements suffisamment concrets pour justifier un investissement supplémentaire.
Il n’existe pas de nombre universel d’entretiens ou de précommandes garantissant la viabilité d’une entreprise. Les critères doivent être adaptés au risque financier, au cycle de vente et au type de clientèle.
La méthode d’étude de marché présentée par Bpifrance Création relie l’analyse des clients et de la concurrence à l’estimation du chiffre d’affaires, puis à la construction de la stratégie commerciale.
Lorsque chaque action possède un résultat attendu, il devient possible de l’inscrire dans un calendrier sans considérer toutes les tâches comme également urgentes.
Comment transformer votre idée en calendrier de lancement étape par étape ?
Un calendrier de lancement efficace organise le projet en phases reliées à des résultats vérifiables : analyse du marché, test de l’offre, choix du cadre juridique, préparation des obligations financières et administratives, puis démarrage commercial. Chaque phase possède un jalon, une date cible et une condition de passage. Le calendrier tient compte des contraintes propres à l’activité plutôt que d’une durée standard.
La première phase consiste à examiner le marché : clients visés, besoins identifiés, alternatives existantes et fourchettes de prix. Elle débouche sur une hypothèse commerciale suffisamment précise pour être testée.
La deuxième consiste à présenter une offre limitée à des prospects, puis à examiner leurs objections et leurs engagements. Une version simplifiée du produit ou une prestation pilote peut suffire, à condition de ne pas écarter les règles applicables à l’activité.
La troisième phase concerne la structuration. Elle comprend le choix du statut, l’étude des obligations fiscales, sociales et comptables, ainsi que les formalités nécessaires. Ces travaux peuvent être préparés en amont, mais leur finalisation doit intervenir au moment approprié.
Enfin, la préparation financière et opérationnelle permet de déterminer si le lancement peut être assuré sans créer de rupture de trésorerie prévisible.
Le tableau suivant présente une trame indicative, sans imposer de durée identique à tous les projets.
| Phase | Travail principal | Critère de passage |
|---|---|---|
| Validation du marché | Identifier besoins, clients et concurrence | Hypothèses commerciales documentées |
| Test de l’offre | Présenter une solution et un prix | Retours et engagements évalués |
| Structuration | Choisir le cadre juridique et les obligations | Conditions d’exercice clarifiées |
| Préparation financière | Chiffrer investissements, charges et trésorerie | Besoin financier couvert ou ajusté |
| Lancement commercial | Activer les premiers canaux de vente | Activité autorisée et moyens disponibles |
Pour convertir cette trame en planning, associez à chaque phase une date cible, une personne responsable si le projet comporte plusieurs intervenants, un livrable et une décision attendue. Une échéance manquée n’oblige pas à poursuivre si la condition de passage n’est pas satisfaite.
Les délais varient notamment selon les approvisionnements, la fabrication, les autorisations nécessaires et les possibilités de tester la demande.
Les jalons réglementaires ne doivent pas être traités comme de simples tâches déplaçables. En France, la création d’une société comporte des formalités spécifiques, présentées dans la fiche officielle sur l’immatriculation d’une société en France. Le démarrage avant immatriculation peut être possible sous certaines conditions propres à la société en formation ; cette possibilité ne dispense pas du respect des règles applicables.
Le calendrier doit donc situer correctement le dépôt du capital lorsqu’il est requis, les statuts, l’immatriculation, les éventuelles autorisations ainsi que les obligations fiscales et sociales. Le compte bancaire et les modalités d’encaissement doivent être vérifiés selon le statut choisi. Hors de France, les formalités propres au pays d’établissement font référence.
Construire votre calendrier de lancement en cinq actions
- Définissez le résultat commercial recherché et consignez-le dans une fiche d’objectif avec vos principales hypothèses.
- Listez les preuves nécessaires à la validation de la demande et créez un tableau des tests à effectuer.
- Décomposez les démarches juridiques, financières et opérationnelles dans une liste de tâches assorties de leurs conditions préalables.
- Attribuez à chaque phase une date cible et un critère de sortie dans un calendrier comportant les jalons de décision.
- Réunissez les principaux risques, les engagements financiers et les décisions encore ouvertes dans une fiche de validation avant lancement.
Ce séquencement gagne encore en efficacité lorsque les dépenses liées à chaque phase sont évaluées avant d’être autorisées.
Quelles dépenses faut-il éviter avant d’avoir validé vos premiers clients ?
Avant de valider vos premiers clients, reportez autant que possible les dépenses importantes qui ne contribuent pas directement au test de la demande. Un local durable, un stock conséquent, du matériel coûteux ou une communication complète peuvent immobiliser de l’argent sans démontrer que l’offre sera achetée. Privilégiez les solutions temporaires et proportionnées au test envisagé.
Les dépenses à différer ne sont pas nécessairement inutiles. Elles peuvent devenir indispensables une fois le modèle commercial confirmé. Le problème tient surtout à leur calendrier et à leur niveau d’engagement.
Un commerçant peut avoir besoin d’un emplacement physique pour tester sa clientèle. Il n’est toutefois pas toujours nécessaire de signer immédiatement un bail de longue durée. Un espace temporaire, une présence ponctuelle sur un marché ou une distribution par un partenaire peuvent permettre de recueillir des informations pertinentes, sous réserve des autorisations et conditions applicables.
Pour une activité de production, la fabrication à la demande ou la sous-traitance d’un premier lot peut parfois remplacer l’achat immédiat d’équipements importants. Pour une prestation intellectuelle, une page de présentation simple et des échanges directs avec les prospects peuvent précéder le développement d’un site complet.
| Dépense envisagée | Risque avant validation | Alternative possible |
|---|---|---|
| Local et aménagements | Emplacement ou fréquentation encore incertains | Location ponctuelle ou espace partagé |
| Stock important | Invendus et argent immobilisé | Petit lot test ou précommande encadrée |
| Matériel professionnel coûteux | Capacité supérieure à la demande réelle | Location, prêt ou sous-traitance |
| Identité de marque complète | Positionnement susceptible d’évoluer | Présentation simple et modifiable |
| Site marchand développé sur mesure | Investissement avant confirmation des usages | Page test ou plateforme existante |
Les précommandes doivent être utilisées avec prudence. Elles nécessitent une offre précise, une capacité réaliste de livraison et le respect des règles de vente applicables. Une intention d’achat n’a pas la même valeur qu’un engagement effectif, et aucune précommande ne garantit à elle seule la viabilité future.
Il faut également surveiller les dépenses discrètes : abonnements annuels, services numériques cumulés, formations coûteuses, adhésions facultatives et prestations récurrentes. Leur effet peut être significatif lorsqu’elles se poursuivent pendant plusieurs mois sans recettes.
En revanche, certaines dépenses sont justifiées dès la phase de validation : prototype limité, essai publicitaire mesuré, déplacement de prospection ou prestation nécessaire pour obtenir un avis client exploitable. Les dépenses obligatoires pour exercer légalement ou garantir la sécurité ne doivent pas être reportées au seul motif qu’elles ne génèrent pas directement de ventes.
Cette discipline n’oblige pas à avancer lentement. Certaines tâches peuvent progresser simultanément, à condition de ne pas engager plusieurs décisions irréversibles avant d’avoir obtenu les informations qui les justifient.
Étapes parallèles ou successives : comment gagner du temps sans créer de dépendances bloquantes ?
Pour accélérer un projet sans multiplier les erreurs, réalisez en parallèle les tâches qui ne dépendent pas du résultat les unes des autres. Conservez un ordre successif lorsque la décision suivante repose sur une validation préalable. La recherche de partenaires et la veille concurrentielle peuvent avancer ensemble ; investir dans une offre définitive avant d’en tester le prix crée davantage de risques.
Une dépendance bloquante existe lorsqu’une tâche ne peut être exécutée correctement sans connaître le résultat d’une autre. Par exemple, les caractéristiques définitives d’un produit dépendent en partie des besoins clients identifiés pendant la validation. Concevoir trop tôt une gamme complète peut conduire à refaire une partie du travail.
À l’inverse, plusieurs démarches exploratoires peuvent se dérouler simultanément. Il est possible de comparer des fournisseurs, recueillir des informations réglementaires et interroger des prospects sans nécessairement finaliser des contrats ou effectuer des investissements.
La méthode consiste à représenter chaque tâche comme un élément relié à ses conditions préalables. Une flèche signifie que le résultat de la première tâche est nécessaire pour engager ou finaliser la seconde.
Pour chaque activité, inscrivez ce dont elle dépend et les décisions qu’elle conditionne. Les branches indépendantes peuvent être conduites ensemble. Les branches qui reposent sur une hypothèse encore fragile doivent attendre sa vérification, au moins avant tout engagement significatif.
Une démarche administrative peut également être préparée en parallèle d’une étude de marché sans être immédiatement déposée. De même, une recherche de fournisseurs peut être lancée avant que les volumes définitifs de commande soient fixés.
Le gain de temps doit être comparé au montant des ressources exposées simultanément. Deux travaux parallèles peuvent réduire le délai de lancement tout en augmentant la somme dépensée avant d’obtenir une validation commerciale.
Ce compromis peut être acceptable lorsqu’une occasion est limitée dans le temps, que les investissements restent modestes et qu’il est facile de revenir sur les décisions. Il devient plus délicat lorsque le projet exige de fortes avances, des contrats longs ou des équipements spécialisés.
La bonne question n’est donc pas seulement de savoir quelles tâches peuvent démarrer aujourd’hui, mais lesquelles peuvent être interrompues ou ajustées demain si les hypothèses changent.
Cette organisation doit rester révisable. Les retours obtenus pendant les tests peuvent révéler qu’une étape apparemment terminée nécessite une nouvelle vérification.
Quels signaux montrent qu’une étape du projet n’est pas encore assez sécurisée ?
Une étape du projet reste insuffisamment sécurisée lorsque les preuves obtenues ne permettent pas de prendre la décision prévue. Des prospects intéressés mais jamais engagés, une offre difficile à expliquer ou un besoin de trésorerie impossible à chiffrer signalent des incertitudes importantes. Ces indices doivent conduire à vérifier les hypothèses concernées plutôt qu’à poursuivre automatiquement le calendrier.
La phase commerciale fournit souvent les premiers signaux. Des personnes peuvent complimenter une idée sans manifester d’intention concrète d’achat. Elles peuvent également reconnaître l’intérêt du produit tout en refusant le prix proposé. Ces réactions sont utiles, mais elles ne constituent pas une validation équivalente à des engagements effectifs.
Une offre peut aussi rester fragile lorsque les échanges commerciaux nécessitent de longues explications pour faire comprendre sa valeur. Le problème peut venir du besoin ciblé, de la formulation, du prix ou de la solution elle-même. Il faut alors identifier précisément la cause avant de produire davantage de supports promotionnels.
Sur le plan financier, l’impossibilité d’estimer les charges récurrentes, les marges, les délais de paiement ou les ressources nécessaires jusqu’aux premières recettes constitue un signal d’alerte. Sans ces informations, il devient difficile de savoir quels engagements l’entreprise pourra supporter.
Tous les doutes ne justifient cependant pas un arrêt du projet. Un prospect hésitant, un désaccord ponctuel sur le prix ou une hypothèse secondaire non résolue peuvent être compatibles avec la poursuite d’un test limité.
Il faut distinguer une hypothèse essentielle non validée d’une incertitude acceptable. La première remet en cause la décision envisagée. La seconde peut être surveillée pendant l’avancement sans engager de conséquences disproportionnées.
Un contrôle de fin d’étape peut reposer sur trois questions :
- Quelle preuve concrète a été obtenue et que démontre-t-elle réellement ?
- Quelle hypothèse importante reste à vérifier avant la décision suivante ?
- Quelles seraient les conséquences financières ou opérationnelles si cette hypothèse était fausse ?
Ces questions transforment l’attente en temps utile. Plutôt que de continuer à préparer sans objectif, l’entrepreneur peut organiser un entretien supplémentaire, comparer plusieurs prix, clarifier un contrat ou demander un avis technique.
Le niveau de preuve attendu augmente généralement avec le caractère irréversible de la décision. Un test peu coûteux peut démarrer malgré plusieurs incertitudes, tandis qu’un engagement financier durable appelle des vérifications plus approfondies.
Une fois les risques majeurs identifiés, il reste à éviter l’excès inverse : chercher une certitude totale avant toute confrontation concrète au marché.
Quand faut-il arrêter de planifier et commencer réellement le lancement ?
Il faut passer de la planification à l’action lorsque les principales questions restantes ne peuvent plus être résolues par une analyse supplémentaire, mais nécessitent un contact avec le marché. Le premier lancement doit alors rester limité, mesurable et réversible. Il ne correspond pas nécessairement à l’ouverture complète de l’entreprise ni à l’engagement de tous ses moyens.
La planification est indispensable pour clarifier le projet, organiser les ressources et respecter les obligations applicables. Elle peut toutefois devenir une forme de préparation permanente : retoucher le prévisionnel, revoir le nom commercial ou améliorer la présentation de l’offre donne une impression d’avancement sans apporter de réponse sur la demande réelle.
Pour décider du passage à l’action, examinez les questions encore ouvertes. Si elles concernent principalement les attentes des clients, leur réaction à un prix ou leur volonté d’acheter, la prochaine étape pertinente consiste généralement à réaliser un test commercial adapté.
Le lancement de test doit être distingué du lancement complet. Le premier cherche à apprendre : présenter une prestation à un groupe de prospects, proposer un prototype ou vérifier un canal de distribution. Le second suppose une capacité opérationnelle plus large et peut nécessiter des dépenses durables.
Un test ne dispense pas des obligations légales. Selon le pays, le statut et la nature de l’activité, certaines ventes ou prestations nécessitent des formalités préalables. Il est donc possible de commencer par des échanges exploratoires, puis de choisir un cadre adapté lorsqu’une opération commerciale réelle devient envisageable.
Le bon moment pour agir n’est pas celui où toute incertitude a disparu, mais celui où un test maîtrisé peut apporter une information décisive. À ce stade, poursuivre indéfiniment la préparation peut retarder l’apprentissage sans réduire les risques.
Une action utile doit comporter un objectif précis, une limite de moyens et une décision prévue à l’issue du test. Elle peut aboutir à poursuivre, modifier l’offre ou abandonner une hypothèse, sans que cet abandon signifie nécessairement la fin du projet.
Les premiers résultats doivent ensuite être comparés aux hypothèses initiales. Ils peuvent révéler un segment de clientèle plus pertinent, un prix mal adapté ou des contraintes de production sous-estimées.
La dernière condition est financière : même un projet commercialement prometteur peut se retrouver en difficulté si l’argent nécessaire manque avant les premiers encaissements.
À retenir avant le lancement financier
- Le montant à prévoir dépend des dates de paiement et d’encaissement, pas seulement des ventes envisagées.
- Les engagements fixes doivent rester compatibles avec les moyens disponibles pendant la phase de démarrage.
- Un calendrier réaliste associe les objectifs commerciaux à des échéances financières, fiscales et sociales vérifiées.
Comment lancer votre activité avec suffisamment de trésorerie pour atteindre les premiers revenus ?
Pour démarrer avec une trésorerie suffisante, estimez les sorties d’argent et les encaissements réellement attendus pendant toute la montée en activité. La réserve doit couvrir les décalages entre dépenses et recettes, les échéances obligatoires et les besoins de l’entrepreneur selon sa situation. Un plan de trésorerie mensuel permet de repérer les périodes où les liquidités risquent de manquer.
Le premier client ne signifie pas nécessairement le premier encaissement. Certaines activités nécessitent des achats avant livraison, une période de production ou des délais de règlement. Les recettes peuvent également être irrégulières au début, alors que les charges récurrentes sont déjà exigibles.
Pour dimensionner les moyens de départ, il faut identifier la période entre les premiers décaissements et le moment où les encaissements permettent de couvrir durablement les sorties. Cette situation est distincte du seuil de rentabilité comptable.
Une entreprise peut afficher un résultat prévisionnel positif et rencontrer malgré tout une difficulté de trésorerie. Le compte de résultat considère les produits et charges selon les règles comptables applicables, tandis que le plan de trésorerie suit les mouvements d’argent à leurs dates prévues.
La méthode de calcul du plan de trésorerie de Bpifrance Création recommande de répartir les encaissements et décaissements dans les mois où ils doivent réellement intervenir. Un horizon prévisionnel de douze mois permet notamment d’anticiper les décalages de paiement ; il ne correspond pas à une obligation de disposer de douze mois de trésorerie disponible.
Les prévisions doivent comprendre les investissements initiaux, les achats, les frais fixes, les remboursements éventuels, les impôts et cotisations selon les régimes applicables. Les besoins personnels du porteur de projet doivent également être pris en compte, en distinguant ses dépenses privées des sorties de l’entreprise selon la forme juridique choisie.
Un plan mensuel fait apparaître le solde disponible après chaque période. Il permet d’identifier le mois pendant lequel les liquidités seraient les plus faibles, et donc les ajustements nécessaires avant le démarrage. Les scénarios doivent également tenir compte de retards possibles dans les ventes ou les paiements.
Plusieurs leviers peuvent réduire le besoin initial : différer l’achat de matériel non indispensable, privilégier des prestations ponctuelles, limiter les engagements fixes ou rechercher un financement adapté. Une activité transitoire ou une mission accessoire peut aussi contribuer à couvrir les besoins personnels, sous réserve des règles applicables à la situation de l’entrepreneur.
Ces solutions doivent être examinées avant que la trésorerie ne soit sous tension. Une fois les engagements contractés, certaines charges peuvent être difficiles à supprimer rapidement.
Les échéances de cotisations, les obligations déclaratives, les conditions de facturation et les modalités d’encaissement varient selon le pays et le régime choisi. En France, une entreprise individuelle et une société ne sont pas soumises à des règles strictement identiques. Dans les autres pays francophones, les sources administratives et fiscales locales doivent être consultées.
Une vérification avec un expert-comptable ou un professionnel compétent est particulièrement utile lorsque le projet comporte des investissements, plusieurs sources de financement ou un cycle de paiement complexe.
Pour préparer la décision de démarrage, établissez maintenant votre tableau d’encaissements et de décaissements, vérifiez le mois où la trésorerie sera la plus faible, puis ajustez les engagements prévus jusqu’à obtenir un scénario de lancement financièrement soutenable.
Faut-il terminer son business plan avant de contacter des clients potentiels ?
Non. Les échanges exploratoires avec des clients potentiels peuvent commencer pendant la préparation du business plan. Ils permettent d’améliorer les hypothèses relatives aux besoins, aux prix et aux ventes. En revanche, les opérations commerciales effectives doivent respecter le cadre légal applicable.
Peut-on modifier son calendrier entrepreneurial après les premiers tests ?
Oui. Un calendrier de lancement constitue un outil de pilotage, pas un engagement immuable. Les réactions des prospects, les contraintes techniques ou les délais administratifs peuvent justifier de revoir les dates et les priorités. Il faut surtout conserver des critères de décision explicites et réévaluer les conséquences financières des changements.
Une activité de service suit-elle les mêmes étapes qu’un commerce ?
Les principes de validation, de préparation financière et de conformité sont communs, mais leur application diffère. Une activité de service peut parfois tester sa proposition avec peu de matériel, tandis qu’un commerce doit notamment examiner les approvisionnements, la distribution et les éventuelles contraintes de local. Le calendrier dépend également des obligations propres au métier.
Une première précommande suffit-elle pour considérer le marché comme validé ?
Non. Une précommande constitue un signal commercial intéressant, mais ne prouve pas à elle seule que la demande sera régulière ou suffisante. Il faut apprécier le profil des clients, les conditions d’achat, la marge possible et la capacité à reproduire les ventes. Les engagements doivent aussi respecter les obligations applicables aux commandes et aux livraisons.
Combien de mois de trésorerie faut-il prévoir avant de créer son entreprise ?
Il n’existe pas de durée universelle garantissant un démarrage sécurisé. Le besoin dépend du délai avant les encaissements, des charges fixes, des investissements et des échéances obligatoires. Un plan de trésorerie mensuel, complété par des hypothèses prudentes sur les paiements et les ventes, permet de déterminer une réserve adaptée au projet.